
Die Schweißindustrie bildet das Fundament der Fertigung in der Automobil-, Bau-, Infrastruktur-, Energie- und Luft- und Raumfahrtindustrie. Als eines der gängigsten Verfahren zum dauerhaften Verbinden von Metallen spielt das Schweißen eine zentrale Rolle bei der Herstellung unzähliger Bauteile und Endprodukte.
Dieser Artikel dient als umfassender Leitfaden für den globalen Schweißbereich und beleuchtet die aktuelle Marktgröße, exponentielle Wachstumstrends, regionale Analysen, neue Technologien sowie Hindernisse und Zukunftsaussichten.
Darüber hinaus werden wir Trends wie Automatisierung, Nachhaltigkeit, Individualisierung und digitale Integration im Detail bewerten.
Aktuelle Marktlandschaft
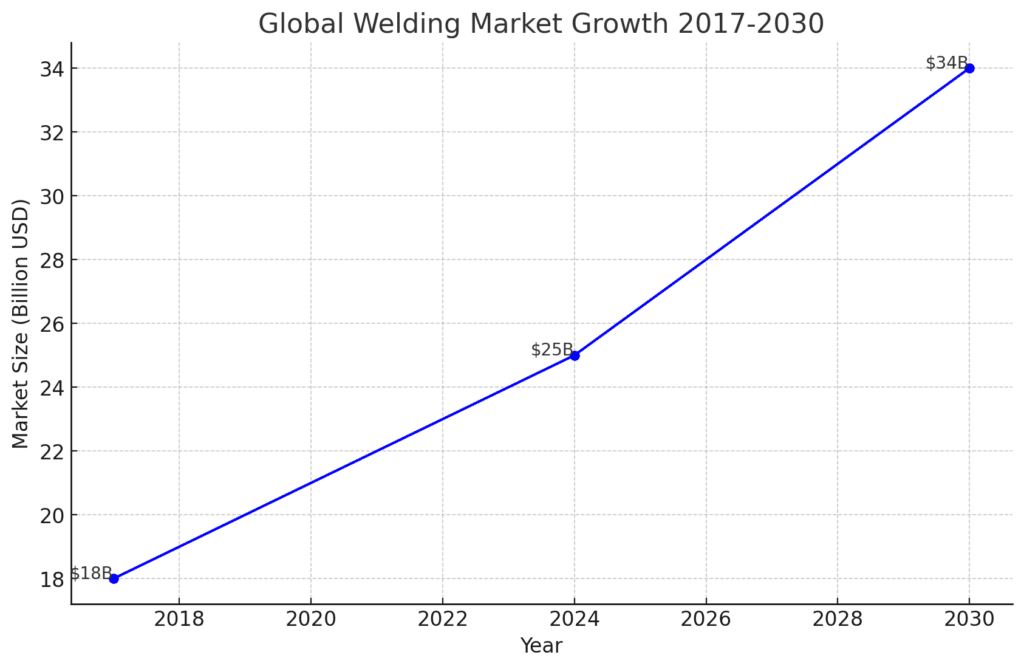
Die Schweißindustrie präsentiert sich robust mit einem globalen Marktvolumen von 25 Milliarden US-Dollar (Stand: 2024). Bis 2030 dürfte der Markt laut verlässlichen Schätzungen die 34-Milliarden-Dollar-Marke überschreiten. Der Sektor durchläuft einen tiefgreifenden Wandel, der durch technologische Fortschritte, veränderte Verbraucherbedürfnisse und einen Aufschwung in allen Fertigungsbranchen vorangetrieben wird.
Marktgröße und -wert
Der Schweißsektor , dessen Wert derzeit auf 25 Milliarden US-Dollar geschätzt wird, hat sich im letzten Jahrzehnt mehr als verdoppelt und verzeichnete von 2017 bis 2023 eine robuste durchschnittliche jährliche Wachstumsrate (CAGR) von 6.2 %.
Der asiatisch-pazifische Raum macht den größten Anteil aus (36 %), gefolgt von Europa (25 %) und Nordamerika (22 %).
China, Indien, Japan und Südkorea bleiben für die Vorherrschaft im APAC-Bereich von entscheidender Bedeutung.
Bis 2030 wird die globale Marktbewertung voraussichtlich 34 Milliarden US-Dollar übersteigen – und im nächsten Jahrzehnt eine robuste durchschnittliche jährliche Wachstumsrate (CAGR) von über 6 % aufweisen.
Das beträchtliche Wachstum und die Größe der Branche sind auf die allgegenwärtige, kostengünstige Anwendbarkeit beim dauerhaften Verbinden und Fügen aller Arten von Metallen in allen Fertigungsbereichen zurückzuführen.
Darüber hinaus beflügeln staatliche Initiativen zur Lokalisierung die heimischen Akteure, ziehen ausländische Investitionen an und fördern die Kompetenzentwicklung durch spezielle Schweißinstitute. Diese Institute bilden hochqualifizierte Schweißer aus, erfüllen damit die steigende Nachfrage der Branche und steigern den weltweiten Export.
Marktsegmentierung
Der Markt ist in Geräte und Verbrauchsmaterialien unterteilt. Fast 60 % des Marktes bestanden im Jahr 2024 aus Verbrauchsmaterialien, darunter Stabelektroden, Massivdrähte, Flussmitteldrähte, SAW-Drähte und Flussmittel, was einer hohen durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5 % entspricht.
Der Rest entfiel auf Geräte wie Schweißgeräte und Vorrichtungen. Lichtbogenschweißen ist die weltweit am weitesten verbreitete Technologie – mit einem Löwenanteil von derzeit 42 %. Weitere vorherrschende Technologien sind Widerstandsschweißen, Autogenschweißen, Laserstrahlschweißen, Elektronenstrahlschweißen usw.
Führende Marken
Der Markt ist weiterhin stark fragmentiert. Die fünf größten Akteure machen zusammen nur 5 % aus. Zu den namhaften Herstellern und Zulieferern zählen:
- Lincoln Elektro: Branchenführer, weltweit bekannt für sein Angebot an hochmodernen Lichtbogen- und Plasmageräten. Besonders beliebt bei Stabschweißern und Mehrprozessschweißern.
- ESAB: Großes schwedisches Unternehmen, das hochwertige MIG/GMAW-Geräte sowie Verbrauchsmaterialien wie Drähte, Flussmittel usw. anbietet. Bekannt für Stabelektroden und hochwertige Helme.
- Kempii: Weltweit führender Anbieter von MIG/WIG/Stick-Geräten und solarbetriebenen Schweißgeräten. Bekannt für die neuesten Transformator-Inverter-Hybridschweißgeräte.
- JaSchweißer: YesWelder ist eine der führenden Marken für kostengünstige Multifunktionsschweißgeräte. YesWelder entwickelt Produkte, die sich stets an den Bedürfnissen der Anwender orientieren. Gleichzeitig expandiert das Unternehmen auch im Bereich der industriellen Schweißgeräte.
- Müller Elektro: Traditionsreiche 120 Jahre alte US-Marke mit Premium-Ausrüstung wie MIG, TIG, Arc und Plasmaschneider wird häufig im Großschiffbau eingesetzt.
Während der Markt weiterhin stark dezentralisiert ist, verlagert sich der Fokus auf eine verbesserte Wertschöpfung, die Automatisierung, integrierte IoT-Funktionen, Energieeffizienz und Nachhaltigkeit umfasst. Da Schweißen in den Bereichen Transport, Bau, Infrastruktur und Energie allgegenwärtige Anwendung findet, florieren gleichzeitig angrenzende Märkte für Gase, Automatisierungssysteme und Sicherheitsausrüstung.
Marktwachstum
Die globale Schweißindustrie hat in den letzten Jahren ein bemerkenswertes Wachstum erlebt – angetrieben durch bedeutende technologische Fortschritte und die rasante Industrialisierung in allen Fertigungssektoren. Derzeit wird ihr Wert auf 25 Milliarden US-Dollar geschätzt, Experten prognostizieren jedoch ein jährliches Wachstum von über 6 % – bis 2030 soll er auf über 34 Milliarden US-Dollar ansteigen.
Technologische Errungenschaften
Im letzten Jahrzehnt sind im Bereich Schweißen mehrere Spitzentechnologien entstanden, die Effizienz, Präzision, Qualität und Sicherheitsstandards verbessern. Verstärkte Forschung und Entwicklung führender Marken hat die Einführung avantgardistischer Lösungen beschleunigt, darunter:
- Automatisierte Systeme mit integrierten Sensoren, IoT-Funktionen, die eine Echtzeitüberwachung ermöglichen, minimierte menschliche Eingriffe durch Chatbots und Remote-Fehlerbehebung.
- Roboter und Cobots werden häufig für wiederkehrende, gefährliche und komplexe Schweißaufgaben eingesetzt. Kollaborative Roboter arbeiten mit menschlichen Schweißern zusammen und minimieren so die Risiken.
- Erweiterte und virtuelle Realität werden in maßgeschneiderte Schulungsprogramme integriert – für simulierte praktische Erfahrungen ohne Gefahren. Ermöglicht eine globale Reichweite über geografische Grenzen hinweg.
- Verstärkter Fokus auf sauberere Technologien, sichtbar durch solarbetriebene Schweißgeräte, energieeffiziente Geräte, geringere Abhängigkeit von fossilen Brennstoffen und geringere Emissionen. Erreichen von Nachhaltigkeitszielen.
- Es wurden leichte und hochwertige Legierungen, fortschrittliche Elektroden/Drähte und Schutzgase entwickelt, die einwandfreie Schweißnähte liefern, die für hochfeste Anwendungen in den Bereichen Luft- und Raumfahrt, Verteidigung, Energie und Automobil geeignet sind.
Solche Entwicklungen haben die Effizienz, Sicherheit und Konformität verbessert und so das Vertrauen und die Loyalität der Kunden gestärkt.
Industrielle Expansion
Der Aufschwung in der Fertigung, die zunehmende Urbanisierung und die steigende Zahl an Infrastrukturprojekten haben die Nachfrage nach Schweißtechnik beflügelt und den Horizont der Branche erweitert. Fördernde staatliche Initiativen haben die inländische Produktion und den Export angekurbelt und Investitionen angezogen. Die Gründung spezieller Schweißinstitute hat die Kompetenzentwicklung gefördert und den Branchenbedarf gedeckt.
Da Elektrofahrzeuge und Projekte zur Nutzung sauberer Energien wie Solar-, Wind- und Kernenergie immer beliebter werden, nimmt der Einsatz von Schweißverfahren überall zu. Industrie-4.0-Trends steuern den Ausbau der Automatisierung und prozessübergreifender Datenaustauschtechnologien.
Mit der Diversifizierung der Schweißanwendungen in neue Bereiche werden auch angrenzende Märkte wie Gase, Automatisierungsgeräte und Sicherheitsausrüstungen stark wachsen.
Regionale Marktanalyse
Schweißen findet in wichtigen Sektoren wie Fertigung, Bauwesen, Infrastruktur, Energie und Transport breite Anwendung und erfreut sich weltweit großer Beliebtheit. Allerdings variieren die Anwendungs- und Wachstumstrends in den verschiedenen Regionen.
Nordamerika
Nordamerika macht derzeit fast 22 % des gesamten Marktes für Schweißgeräte und Verbrauchsmaterialien aus. Der regionale Markt ist in den letzten fünf Jahren mit einer gesunden jährlichen Wachstumsrate von 6 % gewachsen und wird 5 die Marke von 5.5 Milliarden US-Dollar überschreiten. Das Wachstum ist auf die steigende Nachfrage aufgrund der anhaltenden Produktion von Automobilen und zugehörigen Komponenten, stabiler Bautätigkeit und kontinuierlicher Investitionen in fortschrittliche Produktionstechnologien und -anlagen zurückzuführen.
USA
Die USA führen den regionalen Markt mit einem Löwenanteil von 86 % an. Zunehmende öffentliche Infrastrukturprojekte wie Autobahnen, Tunnel und U-Bahnen haben den Schweißbedarf angekurbelt. Die steigende Beliebtheit und die Anreize für Elektrofahrzeuge kurbeln die damit verbundene Produktion an. Wachsende Beschäftigungsmöglichkeiten, die Einwanderer anziehen, führen zu einem parallelen Anstieg der Wohnungsbauprojekte und damit zu einem steigenden Bedarf an Schweißgeräten. Unsicherheiten in der internationalen Handelspolitik und den internationalen Handelsbeziehungen haben das Marktwachstum jedoch vorübergehend gebremst.
Kanada
Kanada verzeichnet eine steigende Nachfrage nach Schweißgeräten aus den etablierten Branchen Landmaschinen und Luftfahrt. Auch die Entstehung mehrerer Solar- und Windenergieprojekte hat zum Wachstum der Schweißindustrie beigetragen. Förderliche Initiativen wie das Kanada-USA-Mexiko-Abkommen (CUSMA) haben den grenzüberschreitenden Handel erleichtert und den Bedarf an Fertigungs- und Schweißgeräten erhöht.
Die folgende Verteilung spiegelt den aktuellen regionalen Beitrag wider:
| Region | Marktanteil (2024) | Historisch CAGR | Geschätzt Wert (2030) |
| Nordamerika | 22% | 6% | 8.5 Milliarden Dollar |
| Südamerika | 6.5% | 5.4% | 2.2 Milliarden Dollar |
| Europa | 25% | 5% | 9.8 Milliarden Dollar |
| Asien-Pazifik | 36% | 6.2% | 14 Milliarden Dollar |
| Rest der Welt | 12% | 6.4% | 4 Milliarden Dollar |
Südamerika
Südamerika macht rund 6.5 % des internationalen Schweißmarktes aus. Unterstützt durch Brasiliens starke Fertigungs-, Bau-, Bergbau- und Energiesektoren verzeichnete die Region von 5.4 bis 2017 eine durchschnittliche jährliche Wachstumsrate von 24 % und erzielte einen Umsatz von über 1.5 Milliarden US-Dollar. Wirtschaftliche Turbulenzen in Ländern wie Venezuela und Argentinien hatten die Marktentwicklung zunächst gebremst.
Mit der Erholung der Rohstoff- und Ölpreise hat die Metall- und Mineralienexploration wieder an Fahrt gewonnen – und damit auch die Nachfrage nach Schweißprodukten. Brasiliens umfangreiche Infrastrukturinvestitionen im Vorfeld der bevorstehenden Fußball-Weltmeisterschaft und die Förderung der heimischen Produktion durch Steuererleichterungen stärken zudem die Position der Schweißindustrie.
Europa
Europa hält derzeit einen Anteil von über 25 % am globalen Schweißmarkt und ist nach dem asiatisch-pazifischen Raum die zweitgrößte Region. Etablierte Industriezweige aus der Automobil-, Elektronik- und Baumaschinenindustrie sowie staatliche Fördermittel für öffentliche Infrastrukturprojekte haben den Bedarf an Schweißtechnologien und Verbrauchsmaterialien aufrechterhalten. Der europäische Schweißmarkt ist in den letzten zehn Jahren mit einer beachtlichen jährlichen Wachstumsrate von 5 % gewachsen.
Deutschland ist mit einem Marktanteil von fast 18 % der führende europäische Marktteilnehmer. Der zunehmende Wandel zur Elektromobilität hat die Automobilhersteller dazu veranlasst, ihre Investitionen und ihre Produktion auszuweiten – was wiederum den Schweißbedarf erhöht.
Italien, Frankreich und Spanien sind weitere wichtige Nachfrageschwerpunkte, in denen ein sprunghafter Einsatz von Schweißarbeiten im Rahmen der Modernisierung der bestehenden Energieinfrastruktur und wachsender Projekte im Bereich erneuerbare Energien, darunter Solar-, Wind- und Gezeitenkraftwerke, zu verzeichnen ist.
Asien-Pazifik (APAC)
Der APAC-Gürtel hat derzeit mit 36 % den größten Anteil am globalen Schweißmarkt. Unterstützt durch florierende Fertigungs- und Bau-Ökosysteme in Indien, China, Japan und Südkorea verzeichnete APAC von 6.2 bis 2017 die höchste durchschnittliche jährliche Wachstumsrate (CAGR) von über 22 % und überschritt damit die 9-Milliarden-USD-Marke.
Die von der Regierung geförderten Industrialisierungsbemühungen haben beträchtliche ausländische Investitionen angezogen. Die Mittel flossen in die Entwicklung von Schweißinstituten, in Ausbildungsprogramme und in die Förderung der Exportkompetenz.
China ist der führende regionale Markt und hält fast die Hälfte des Marktanteils – im Jahr 4.5 wird dieser auf 2022 Milliarden US-Dollar geschätzt. Von der Automobilindustrie über Schwermaschinen bis hin zum Schiffsbau – Chinas Kompetenz in allen wichtigen Branchen und der gleichzeitige weltweite Export haben den Schweißbedarf um ein Vielfaches gesteigert.
Indien bleibt ein weiterer wichtiger Nachfragemotor, da es über eine robuste Infrastruktur, eine zunehmende Urbanisierung und fortschrittliche politische Reformen verfügt, die das Land als Exportzentrum etablieren. Auch die starke Automobilproduktion und der rasante Ausbau erneuerbarer Energien sind für die Schweißtechnologie von großem Nutzen.
Rest der Welt
Zu den Regionen, die unter „Rest der Welt“ (RoW) zusammengefasst werden, gehören der Nahe Osten, Afrika und andere. Derzeit machen diese Regionen etwa 12 % der internationalen Schweißindustrie aus.
An Bodenschätzen reiche, aber infrastrukturschwache Länder Afrikas und des Nahen Ostens haben im Rahmen der chinesischen Belt & Road Initiative (BRI) erheblich von den Investitionen profitiert. Diese Mittel haben öffentliche Infrastrukturmaßnahmen sowie Bergbau- und Kohlenwasserstoffprojekte vorangetrieben – wofür Schweißgeräte und Verbrauchsmaterialien erforderlich sind.
Es wird erwartet, dass der RoW-Gürtel bis 6.4 mit einer gesunden durchschnittlichen jährlichen Wachstumsrate von 2030 % stark wachsen wird und seinen Marktanteil aufgrund der Industrialisierung und Urbanisierung steigern wird.
Die Nachfrage aus den Bereichen Bau, Transport und Montagefertigung dürfte deutlich steigen. Der schrittweise Aufbau von Fertigungsökosystemen durch die Anwerbung kostengünstiger Arbeitskräfte dürfte den Schweißbedarf steigern.
Trends in der Schweißindustrie
Der Schweißsektor macht dank seiner Technologie erhebliche Fortschritte und erreicht Meilensteine in puncto Sicherheit, Effizienz, Präzision und Nachhaltigkeit. Gleichzeitig werden durch modernste Technologien die Anwendungsmöglichkeiten in allen Fertigungsbereichen erweitert.
Automation
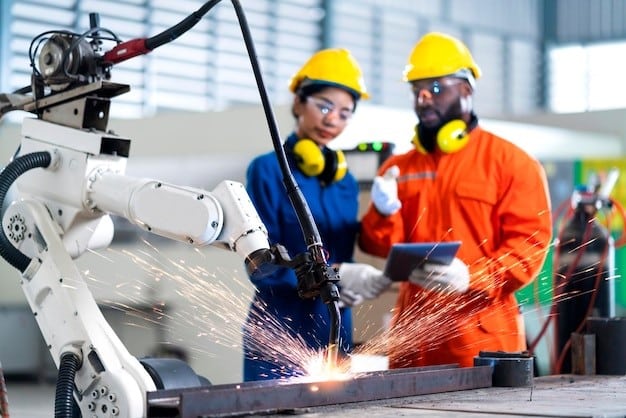
Automatisierung ist ein wesentlicher Bestandteil des Fortschritts. Schweißroboter ersetzen zunehmend menschliche Kollegen bei repetitiven, gefährlichen und komplexen Verfahren – das reduziert Risiken und verbessert Geschwindigkeit, Genauigkeit und Compliance. Die neuesten automatisierten Systeme verfügen über integrierte Sensoren, IoT-Module und Chatbots, die Echtzeitanalysen, Remote-Fehlerbehebung und minimale physische Eingriffe ermöglichen.
Cobots werden zunehmend eingesetzt, um Schweißer mit geschickten Funktionen zu unterstützen. Algorithmen des maschinellen Lernens helfen Cobots dabei, sich nahtlos anzupassen und zu erkennen. Die Automatisierung hilft, die Qualifikationslücke zu schließen, die durch die Pensionierung älterer Arbeitskräfte entsteht. Sie ermöglicht dem Schweißen den Vormarsch in neue Bereiche wie die Lebensmittelverarbeitung und die Elektronik. Automatisch abdunkelnde Helme und Rauchabsaugbrenner stehen für mehr Sicherheit.
Sustainability
Angesichts des wachsenden Klimabewusstseins werden nachhaltige Praktiken von den Akteuren der Schweißindustrie weithin angenommen, und zwar durch:
- Entwicklung solarbetriebener, energieeffizienter, tragbarer Schweißgeräte mit wiederaufladbaren Batterien, die den Energieverbrauch und die Abhängigkeit von fossilen Brennstoffen reduzieren.
- Nutzung von KI zur Optimierung des Stromverbrauchs je nach Anwendung. Chatbots liefern Schätzungen.
- Schweißinstitute führen Batterierecyclingprogramme ein, stellen auf erneuerbare Energiequellen um und klären die Studierenden über die Bedeutung eines nachhaltigen Schweißökosystems auf.
- Hersteller wenden zunehmend Praktiken wie verantwortungsvolle Beschaffung, lokale Produktion, effiziente Produktdesigns und minimalistische Verpackungen an und verringern so ihren CO2-Fußabdruck.
Digitalisierung
Die digitale Transformation verbessert das Kundenerlebnis, die Schweißqualität und die Betriebseffizienz durch:
- AR/VR-Simulationen für die Ausbildung von Schweißlehrlingen. Digitale Medien ermöglichen interaktives Lernen aus der Ferne.
- Die Einführung der Schweißkameratechnologie ermöglicht Technikern die Ferndiagnose zur Inspektion und Bewertung von Schweißvorgängen.
- IoT-Sensoren überwachen den Systemzustand, die Schweißkosten und den Verbrauch von Verbrauchsmaterialien in Echtzeit. Cloudbasierte Analysen offenbaren Chancen. Ermöglicht vorausschauende Wartung und verkürzt Ausfallzeiten.
- Chatbots beantworten grundlegende Kundenanfragen sofort. Analysen liefern Einblicke in Anfragemuster und regionale Käuferpräferenzen. Social Media und gezielte Webkampagnen unterstützen die Lead-Generierung und Markenbekanntheit.
Anpassung
Der Übergang zur Individualisierung wird sichtbar durch:
- Hersteller erweitern ihre Produktpalette, um spezifische Anwendungsanforderungen besser zu erfüllen, seien es hochfeste Legierungen, Drähte höchster Qualität oder Elektroden für verbesserte Leistungen.
- Kunden, die nach verbesserter Mobilität suchen, einschließlich Multiprozess-Portabilität, A/C-DC-Kompatibilität und Nachrüstzubehör, um eine Reihe von Aufgaben mit einem einzigen kompakten Gerät zu erledigen.
- Kunden fordern ein besseres Preis-Leistungs-Verhältnis, das auf Aspekte wie optimierte Energieeffizienz, moderne ergonomische Designs, benutzerfreundliche Schnittstellen und günstige Preise für ein verbessertes Eigentumserlebnis abzielt.
Herausforderungen und Einschränkungen
Obwohl die Schweißindustrie ein Wachstum verzeichnet, müssen noch einige Herausforderungen bewältigt werden. Zu den wichtigsten Herausforderungen zählen der Fachkräftemangel, die zunehmenden Gesundheitsrisiken im Umgang mit Hochtemperaturgeräten und die Belastung mit giftigen Dämpfen sowie die Volatilität der Rohstoffpreise, mit denen Schweißzulieferer häufig konfrontiert sind.
Arbeitskräftemangel
Der Mangel an qualifizierten Schweißern und Technikern stellt ein großes Hindernis dar. Eine alternde Belegschaft und ein Mangel an Studierenden, die sich für eine schweißerorientierte Laufbahn entscheiden, verschärfen die Situation zusätzlich. Der Arbeitskräftemangel wirkt sich auf die Produktivität aus, da die begrenzte Belegschaft unter übermäßiger Arbeitsbelastung leidet. Dies führt zu steigenden Löhnen und einer höheren Fluktuation. Bildungseinrichtungen müssen ihre Lehrpläne optimieren und ihre Systeme modernisieren, um die Zahl der Studierenden in Schweißerstudiengängen zu erhöhen. Politische Reformen, die reibungslose Einwanderungswege ermöglichen, können den kurzfristigen Druck ebenfalls verringern.
Gesundheitsgefahren
Der Einsatz von Hochtemperaturgeräten und die Belastung mit giftigen Dämpfen bergen erhebliche berufliche Gefahren. Strenge Vorschriften erfordern hohe Sicherheitsinvestitionen in Schutzausrüstung, Rauchabsaugung, Belüftung usw. – was die Betriebskosten in die Höhe treibt. Neue Mitarbeiter sind aufgrund der Risiken weiterhin besorgt. Entwicklungen in aufstrebenden Bereichen wie Unterwasserschweißen und nuklearbasierten Anwendungen erhöhen die Strahlengefahren zusätzlich. Sicherere alternative Technologien können die Herausforderungen möglicherweise bewältigen.
Rohstoffpreisvolatilität
Da Schweißzusätze größtenteils auf Metallen und Legierungen basieren, die anfällig für Rohstoffpreisschwankungen sind, reagieren Inputkosten und Verbrauch weiterhin sehr empfindlich auf Preisschwankungen. Plötzliche Kosteninflation schmälert die Gewinnmargen und erfordert häufige Preiserhöhungen für die Ausrüstung – was wiederum die Betriebskosten erhöht. Dies wirkt sich auf den Umsatz aus, da Kunden Käufe lieber hinauszögern. Die Aufrechterhaltung stabiler Lieferungen durch langfristige Verträge und lokale Standorte kann solche Schwankungen absichern.
Zukunftsausblick
Nach der Analyse wichtiger Aspekte wie Marktgröße, Wachstumstrends, regionaler Verteilung, Technologien und Hindernissen ist es an der Zeit, über die Zukunft des Schweißens im nächsten Jahrzehnt nachzudenken. Da die Branche bis 34 voraussichtlich einen Wert von 2030 Milliarden US-Dollar überschreiten wird, werden einige entscheidende Dimensionen den Fortschritt bestimmen.
Optimistische Prognosen gehen von einem durchschnittlichen jährlichen Wachstum von 6–7 % aus, das durch die zunehmende Verbreitung in der Automobilindustrie, im Baugewerbe, in der Infrastrukturentwicklung und durch ehrgeizige Ziele im Bereich erneuerbare Energien vorangetrieben wird. Kontinuierliches Wachstum ist jedoch auf konsequente technologische Innovationen angewiesen, um die Produktion zu beschleunigen, ökologische Ziele zu erreichen und die Möglichkeiten der Individualisierung durch Materialwissenschaft weiter zu erweitern.
Forschung & Entwicklung
Der Fokus auf Forschung und Entwicklung wird weiterhin bestehen und KI-gestützte Systeme der nächsten Generation mit Edge Computing hervorbringen, die Ingenieuren umsetzbare Erkenntnisse liefern. Hochwertige Flussmittel und Elektroden minimieren den Abfall. Big-Data-Analysen werden die Auswahl optimieren. Hochpräzise Verfahren wie Mikro- und Nanoschweißen werden an Bedeutung gewinnen. Weitere Impulse für saubere Technologien werden den breiteren Einsatz von Solar- und Batteriewerkzeugen mit sich bringen.
Politische Reformen
Günstige politische Reformen und die Gründung spezieller Schweißinstitute sollen die Kompetenzentwicklung fördern und den gravierenden Mangel an Schweißtechnikern beheben. So soll der gestiegene Branchenbedarf gedeckt und gleichzeitig die Projektlaufzeiten durch eine größere Anzahl an Arbeitskräften verkürzt werden. Die Erleichterung des grenzüberschreitenden Handels durch strategische Partnerschaftsabkommen soll den Schweißexport ankurbeln.
Kundenorientierung
Angesichts des zunehmenden Wettbewerbs sollten Marken auf Differenzierung durch erstklassige Kundenerlebnisse setzen – durch die Integration modularer und nachrüstbarer Funktionen für die Prozessflexibilität, moderne ergonomische Designs zur Minimierung von Ermüdungserscheinungen und bahnbrechende Innovationen wie selbstverdunkelnde Kristallgläser. Diese Zukunftssicherheit beruht auf der Kundenorientierung. Mit der weltweiten Verbreitung von Elektrofahrzeugen werden auch die damit verbundenen Schweißanwendungen zunehmen, was die Vielseitigkeit der Ausrüstung erfordert.
Häufig gestellte Fragen
F1. Auf welche Region entfällt derzeit der größte Anteil des weltweiten Schweißmarktes?
Der asiatisch-pazifische Raum liegt derzeit mit einem Marktanteil von 36 % an der Spitze, was auf wachstumsstarke Volkswirtschaften wie China und Indien mit florierenden Ökosystemen in den Bereichen Fertigung, Bau und Infrastruktur zurückzuführen ist.
F2. Welche Endverbrauchersektoren werden voraussichtlich zwischen 2022 und 30 das größte Nachfragewachstum erzielen?
Die Automobil- und Schwermaschinenbaubranche wird das größte Wachstumspotenzial aufweisen, angetrieben durch die zunehmende Verbreitung von Elektrofahrzeugen und die Herstellung von Anlagen zur Nutzung erneuerbarer Energien.
F3: Wie wird sich der drohende Arbeitskräftemangel bis 2030 auf die Marktentwicklung auswirken?
Da über 50 % der Erwerbstätigen kurz vor dem Rentenalter stehen, kann der Fachkräftemangel die Wachstumsaussichten um 10 bis 12 % beeinträchtigen. Politische Reformen müssen diesem Problem unbedingt entgegenwirken.
F4: Wie werden IoT- und KI-Technologien die Schweißanwendungen bis 2030 erweitern?
Durch die Ermöglichung von Echtzeitanalysen und die Minimierung menschlicher Eingriffe können IoT und KI das Vordringen des Schweißens in unkonventionelle Bereiche wie die Medizintechnik und möglicherweise die Robotik erleichtern.
F5. Welche Nachhaltigkeitspraxis wird bis 2030 die größte Popularität erlangen?
Angesichts des zunehmenden Klimabewusstseins wird erwartet, dass über 78 % der Marktteilnehmer Werkzeuge für erneuerbare Energien einsetzen und die Energieeffizienz von Schweißgeräten optimieren.
Fazit
Die Schweißindustrie bildet das Rückgrat der Fertigung in den Bereichen Automobil, Bauwesen, Schwermaschinenbau, Transport und Energie. Dank der allgegenwärtigen Nachfrage und technologischer Innovationen wird für diese Wachstumsbranche ein jährliches Wachstum von 6–7 % erwartet – mit einem Umsatz von über 34 Milliarden US-Dollar bis 2030. Mit der Diversifizierung der Anwendungsbereiche werden auch angrenzende Märkte florieren. Um das volle Potenzial der Schweißindustrie auszuschöpfen, ist es jedoch unerlässlich, dem Fachkräftemangel und den zunehmenden Gefahren am Arbeitsplatz zu begegnen.
Da das Schweißen zunehmend mit zukunftsweisenden Technologien aus den Bereichen Automatisierung, Robotik, IoT und erneuerbare Energien integriert wird, verspricht dies eine spannende Metamorphose zu werden! Ausgestattet mit Einblicken in entscheidende Wachstumstreiber, Trends und hemmende Kräfte können bestehende und neue Akteure effektiv Strategien entwickeln, um in die florierende Schweißbranche einzusteigen.



