
Сварочная промышленность составляет основу производства в автомобильной, строительной, инфраструктурной, энергетической и аэрокосмической отраслях. Будучи одним из самых популярных методов прочного соединения металлов, сварка играет ключевую роль в изготовлении бесчисленного количества компонентов и конечных изделий.
Эта статья послужит подробным руководством по мировой сварочной отрасли, проливая свет на текущий размер рынка, тенденции экспоненциального роста, региональный анализ, новые технологии, а также препятствия и перспективы на будущее.
Мы также подробно оценим такие тенденции, как автоматизация, устойчивое развитие, кастомизация и цифровая интеграция.
Текущая рыночная ситуация
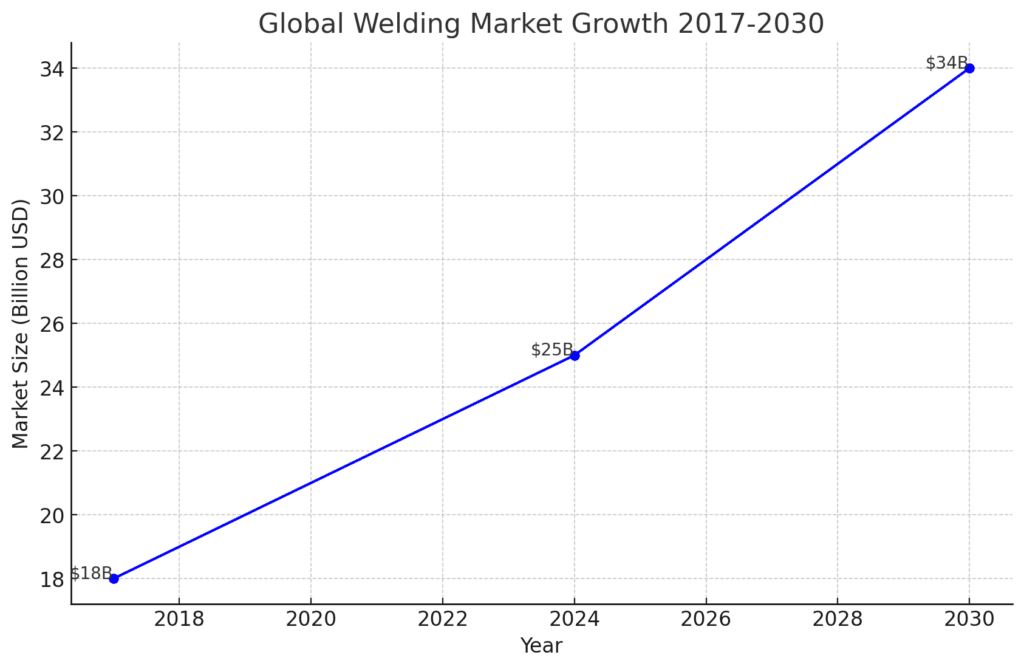
Сварочная отрасль демонстрирует устойчивый рост: по состоянию на 2024 год ее мировой рынок оценивался в 25 миллиардов долларов . Согласно достоверным прогнозам, к 2030 году объем рынка превысит 34 миллиарда долларов. В настоящее время отрасль переживает эволюционную трансформацию, катализируемую высокотехнологичными достижениями, меняющимися потребностями потребителей и подъемом в различных отраслях производства.
Размер и стоимость рынка
В настоящее время объем рынка сварочных работ оценивается в 25 миллиардов долларов, и за последнее десятилетие он вырос более чем вдвое, показав уверенный среднегодовой темп роста в 6.2% в период с 2017 по 2023 год.
Наибольшую долю рынка (36%) занимает Азиатско-Тихоокеанский регион, за которым следуют Европа (25%) и Северная Америка (22%).
Китай, Индия, Япония и Южная Корея по-прежнему играют ключевую роль в борьбе за доминирование в домене Азиатско-Тихоокеанского региона.
Ожидается, что к 2030 году стоимость мирового рынка превысит 34 млрд долларов США, что обеспечит устойчивый среднегодовой темп роста более 6% в течение следующего десятилетия.
Значительный рост и масштаб отрасли можно объяснить повсеместной и экономически эффективной применимостью для постоянного склеивания и соединения всех видов металлов в различных производственных сферах.
Кроме того, благоприятные государственные инициативы, поддерживающие локализацию, стимулируют отечественных игроков, привлекая иностранные инвестиции и стимулируя развитие профессиональных навыков через специализированные институты сварки. Эти институты выпускают высококвалифицированных сварщиков, удовлетворяя растущий отраслевой спрос и стимулируя мировой экспорт.
Сегментация рынка
Рынок сегментирован на оборудование и расходные материалы. В 60 году почти 2024% рынка составляли расходные материалы, включая стержневые электроды, сплошную проволоку, флюсовую проволоку, проволоку для дуговой сварки под флюсом (SAW) и флюсы, что демонстрирует высокий среднегодовой темп роста в 5%.
Остальное приходится на сварочные аппараты, кондукторы и приспособления. Дуговая сварка — наиболее распространённая технология в мире, на которую в настоящее время приходится львиная доля (42%). Среди других распространённых технологий — контактная сварка, кислородно-топливная, лазерная, электронно-лучевая и т. д.
Ведущие бренды
Рынок остаётся крайне фрагментированным: на долю пяти крупнейших игроков приходится всего 5%. Среди известных производителей и поставщиков:
- Линкольн Электрик: Лидеры отрасли, известные во всем мире передовым оборудованием для дуговой и плазменной сварки. Наиболее популярны среди сварочных аппаратов для ручной дуговой сварки и многофункциональных сварочных аппаратов.
- ЭСАБ: Крупная шведская компания, предлагающая высококачественное оборудование для сварки MIG/GMAW, расходные материалы, такие как проволока, флюсы и т. д. Известна своими стержневыми электродами и качественными шлемами.
- Кемпии: Ведущий мировой поставщик оборудования для сварки MIG/TIG/штучной дугой и сварочных аппаратов на солнечных батареях. Известен новейшими гибридными сварочными аппаратами с трансформаторно-инверторным управлением.
- ДаСварщик: YesWelder — один из ведущих брендов, специализирующихся на высокоэффективных и экономичных многофункциональных сварочных аппаратах. YesWelder всегда учитывает интересы пользователя и разрабатывает продукцию, отвечающую его потребностям. Кроме того, компания расширяет свою деятельность в сфере промышленных сварочных аппаратов.
- Миллер Электрик: Легендарный 120-летний американский бренд, предлагающий премиальное оборудование, такое как MIG, TIG, Arc и плазменные резаки широко используется в крупномасштабном судостроении.
Несмотря на сохраняющуюся высокую децентрализацию рынка, акцент смещается в сторону повышения ценности решений, включая автоматизацию, интегрированные функции Интернета вещей, энергоэффективность и устойчивое развитие. Поскольку сварка находит повсеместное применение в сфере транспорта, строительства, инфраструктуры и энергетики, параллельно процветают смежные рынки газов, систем автоматизации и средств безопасности.
Рост рынка
Мировая сварочная промышленность в последние годы демонстрирует впечатляющий рост, обусловленный значительными технологическими достижениями и быстрой индустриализацией во всех секторах производства. В настоящее время ее стоимость оценивается в 25 миллиардов долларов, и эксперты прогнозируют ежегодный рост более чем на 6%, а к 2030 году объем рынка превысит 34 миллиарда долларов.
Технологические достижения
За последнее десятилетие в сварочном производстве появилось несколько передовых технологий, которые вывели эффективность, точность, качество и безопасность на новый уровень. Активизация НИОКР ведущими брендами стимулировала запуск передовых решений, включающих:
- Автоматизированные системы со встроенными датчиками, возможности Интернета вещей, позволяющие осуществлять мониторинг в режиме реального времени, минимизируют вмешательство человека с помощью чат-ботов и удаленного устранения неисправностей.
- Робототехника и коботы широко применяются для выполнения повторяющихся, опасных и сложных сварочных работ. Коллаборативные роботы работают в тандеме со сварщиками, снижая риски.
- Дополненная и виртуальная реальность, интегрированная в специализированные программы обучения, обеспечивает имитацию практических занятий без опасных ситуаций. Обеспечивает глобальный охват, преодолевая географические барьеры.
- Повышенное внимание к более чистым технологиям, что проявляется в использовании сварочных аппаратов на солнечных батареях, энергоэффективном оборудовании, снижении зависимости от ископаемого топлива и снижении выбросов. Достижение целей устойчивого развития.
- Разработаны легкие и высококачественные сплавы, современные электроды/проволоки и защитные газы, обеспечивающие безупречные сварные швы, подходящие для высокопрочных применений в аэрокосмической, оборонной, энергетической и автомобильной отраслях.
Подобные разработки повысили эффективность, безопасность и соответствие требованиям, укрепляя доверие и лояльность клиентов.
Промышленное расширение
Рост производства, рост урбанизации и развитие инфраструктурных проектов стимулировали спрос на сварку, расширяя горизонты отрасли. Благоприятные государственные инициативы способствовали росту внутреннего производства и экспорта, привлекая инвестиции. Создание специализированных институтов сварки способствовало развитию профессиональных навыков, удовлетворяя потребности отрасли.
В связи с растущей популярностью электромобилей и проектов в области чистой энергетики, включая солнечную, ветровую, атомную и т.д., сварка продолжает повсеместно применяться. Тенденции Индустрии 4.0 стимулируют расширение, сочетая автоматизацию и технологии обмена данными между процессами.
По мере того, как применение сварки становится все более распространенным и охватывает новые области, параллельно будут развиваться смежные рынки, включая рынки газов, средств автоматизации и средств безопасности.
Анализ регионального рынка
Благодаря широкому применению сварки в таких ключевых секторах, как обрабатывающая промышленность, строительство, инфраструктура, энергетика и транспорт, эта отрасль процветает во всем мире. Однако тенденции её внедрения и роста различаются в разных регионах.
Северная Америка
В настоящее время на Северную Америку приходится почти 22% всего рынка сварочного оборудования и расходных материалов. Региональный рынок за последние 6 лет демонстрировал уверенный среднегодовой темп роста в 5%, превысив в 5.5 году оценочную стоимость в 2022 млрд долларов США. Рост обусловлен растущим спросом, обусловленным продолжающимся производством автомобилей и сопутствующих компонентов, стабильной строительной деятельностью и постоянными инвестициями в развитие производственных технологий и объектов.
США
США лидируют на региональном рынке с львиной долей в 86%. Рост числа проектов общественной инфраструктуры, включая строительство автомагистралей, туннелей и метро, стимулировал потребление сварочных работ. Растущая популярность электромобилей и стимулирование их использования стимулируют соответствующее производство. Расширение возможностей трудоустройства, привлекающее иммигрантов, привело к параллельному росту жилищного строительства, что повышает требования к сварочному оборудованию. Однако неопределенность в международной торговой политике и отношениях временно замедлила расширение рынка.
Канада
В Канаде наблюдается рост спроса на сварочные материалы со стороны развитых отраслей сельскохозяйственной техники и авиации. Появление нескольких проектов в области солнечной и ветровой энергетики также способствовало росту сварочной отрасли. Благоприятные инициативы, такие как Соглашение между Канадой, США и Мексикой (CUSMA), облегчили трансграничную торговлю, стимулируя требования к производственному и сварочному оборудованию.
Распределение ниже отражает текущий региональный вклад:
| Регион | Доля рынка (2024 г.) | Исторические CAGR | Приблизительный Значение (2030) |
| Северная Америка | 22% | 6% | расходы на видеорекламу в мире достигнут |
| Южная Америка | 6.5% | 5.4% | расходы на видеорекламу в мире достигнут |
| Европа | 25% | 5% | расходы на видеорекламу в мире достигнут |
| Азиатско-Тихоокеанский регион | 36% | 6.2% | расходы на видеорекламу в мире достигнут |
| Остальной мир | 12% | 6.4% | расходы на видеорекламу в мире достигнут |
Южная Америка
Южная Америка занимает около 6.5% мирового рынка сварочных услуг. Благодаря развитым производственным, строительным, горнодобывающим и энергетическим секторам Бразилии, среднегодовой темп роста в регионе в 5.4–2017 годах составил 24%, а объем продаж превысил 1.5 млрд долларов США. Экономические потрясения в таких странах, как Венесуэла и Аргентина, изначально замедлили развитие рынка.
С восстановлением цен на сырьевые товары и нефть геологоразведочные работы на металлы и минералы вновь активизировались, что вновь повышает спрос на сварку. Более того, значительные инвестиции Бразилии в инфраструктуру в преддверии предстоящего чемпионата мира по футболу и политика стимулирования отечественного производства посредством налоговых льгот укрепляют позиции сварочной отрасли.
Европа
В настоящее время доля Европы на мировом рынке сварочных услуг превышает 25%, что делает ее вторым по величине регионом после Азиатско-Тихоокеанского региона. Развитые промышленные секторы, включая автомобилестроение, электронику и строительное оборудование, в сочетании с государственным стимулированием государственных инфраструктурных проектов способствовали росту потребления сварочных технологий и расходных материалов. Европейский рынок сварочных услуг за последнее десятилетие рос со значительным среднегодовым темпом роста в 5%.
Германия лидирует на европейском региональном рынке, занимая почти 18% рынка. Растущий спрос на электромобильность побудил автопроизводителей увеличить инвестиции и производство, что привело к повышению требований к сварке.
Италия, Франция и Испания представляют собой другие основные очаги спроса, где наблюдается бурное развитие сварочных работ в рамках усилий по модернизации существующей энергетической инфраструктуры и развития проектов в области возобновляемой энергетики, включая солнечные, ветровые и приливные электростанции.
Азиатско-Тихоокеанский регион (APAC)
На Азиатско-Тихоокеанский регион в настоящее время приходится максимальная доля мирового рынка сварочных услуг — 36%. Благодаря процветающим производственным и строительным экосистемам Индии, Китая, Японии и Южной Кореи, в Азиатско-Тихоокеанском регионе зафиксирован самый высокий среднегодовой темп роста (CAGR) — более 6.2% в период с 2017 по 22 год; общая стоимость превысила 9 миллиардов долларов США.
Поддерживаемые правительством усилия по индустриализации привлекли значительные иностранные инвестиции, направляя средства на развитие сварочных институтов, программ профессиональной подготовки и стимулирования экспортных компетенций.
Китай лидирует на региональном рынке, занимая почти половину доли рынка, которая в 4.5 году оценивалась в 2022 млрд долларов США. От автомобилестроения и тяжелого машиностроения до судостроения — компетенция Китая в основных отраслях промышленности и его экспорт по всему миру многократно увеличили потребление сварочных материалов.
Индия остаётся ещё одним важным генератором спроса благодаря своей мощной инфраструктуре, растущей урбанизации и прогрессивным политическим реформам, направленным на превращение страны в экспортный центр. Развитое автомобильное производство и быстрорастущие мощности по производству возобновляемой энергии также активно используют сварочные технологии.
Остальной мир
Регионы, объединенные в категорию «Остальные страны мира» (RoW), включают Ближний Восток, Африку и другие. В настоящее время на эти регионы приходится около 12% мировой сварочной отрасли.
Богатые полезными ископаемыми и испытывающие дефицит инфраструктуры страны Африки и Ближнего Востока получили значительную выгоду от китайских инвестиций в рамках инициативы «Один пояс, один путь» (BRI). Эти средства способствовали развитию государственной инфраструктуры и горнодобывающих/углеводородных проектов, требующих сварочного оборудования и расходных материалов.
Ожидается, что к 6.4 году регион Остальной части мира будет уверенно расти, достигнув среднегодового темпа роста в 2030%, увеличивая свою долю на рынке за счет индустриализации и урбанизации.
Спрос существенно возрастёт в таких секторах, как строительство, транспорт и сборочное производство. Постепенное формирование производственных экосистем за счёт привлечения дешёвой рабочей силы будет способствовать росту потребления сварочных материалов.
Тенденции в сварочной отрасли
Сварочный сектор добивается значительных успехов в развитии технологий, достигая показателей повышения безопасности, эффективности, точности и устойчивости, а также расширяя возможности применения в различных производственных областях за счет использования передовых возможностей.
Автоматизация
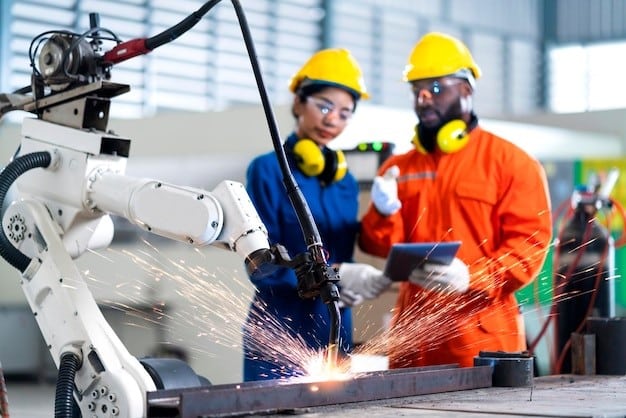
Автоматизация — неотъемлемая основа прогресса. Роботы-сварщики всё чаще заменяют людей в повторяющихся, опасных и сложных операциях, снижая риски и одновременно повышая скорость, точность и соответствие требованиям. Новейшие автоматизированные системы оснащены интегрированными датчиками, модулями Интернета вещей и чат-ботами, что позволяет проводить аналитику в режиме реального времени, удалённо устранять неполадки и минимизировать физическое вмешательство.
Коботы широко используются для поддержки сварщиков, выполняющих сложные функции. Алгоритмы машинного обучения помогают коботам чувствовать и легко адаптироваться. Автоматизация помогает восполнить дефицит квалифицированных специалистов, поскольку стареющее население выходит на пенсию. Она способствует проникновению сварочных работ в новые области, такие как пищевая промышленность и электроника. Автоматизированные маски и газоотводные горелки символизируют повышение безопасности.
Стабильность
По мере роста осведомленности о проблемах климата предприятия сварочной отрасли все шире внедряют устойчивые методы работы посредством:
- Разработка работающих на солнечной энергии, энергоэффективных, переносных сварочных аппаратов с перезаряжаемыми батареями, снижающих потребление энергии и зависимость от ископаемого топлива.
- Использование ИИ для оптимизации энергопотребления в зависимости от приложения. Чат-боты предоставляют оценки.
- Институты сварки реализуют программы по переработке аккумуляторов и переходят на возобновляемые источники энергии, обучая студентов важности устойчивой экосистемы сварки.
- Производители все чаще применяют такие практики, как ответственный подбор поставщиков, локализованное производство, эффективный дизайн продукции и минималистичная упаковка, что позволяет сократить выбросы углекислого газа.
дигитализация
Цифровая трансформация улучшает качество обслуживания клиентов, качество сварки и эффективность работы за счет:
- Обучение сварщиков с помощью симуляций дополненной и виртуальной реальности. Цифровые медиа позволяют проводить дистанционное интерактивное обучение.
- Появление технологии камер для сварки предоставило техническим специалистам возможность удаленной диагностики для проверки и оценки сварочных работ.
- Датчики Интернета вещей отслеживают состояние системы, затраты на сварку и уровень использования расходных материалов в режиме реального времени — облачная аналитика открывает новые возможности. Обеспечивает предиктивное обслуживание, сокращая время простоя.
- Чат-боты мгновенно решают базовые вопросы клиентов. Аналитика позволяет понять закономерности запросов и региональные предпочтения покупателей. Социальные сети и целевые веб-кампании способствуют привлечению потенциальных клиентов и повышению узнаваемости бренда.
Индивидуальная конфигурация
Переход к кастомизации виден через:
- Производители расширяют ассортимент продукции, чтобы лучше удовлетворять потребности конкретных сфер применения, будь то высокопрочные сплавы, высококачественная проволока или электроды для повышения производительности.
- Клиенты, которым нужна повышенная мобильность, включая возможность многопроцессного использования, совместимость с источниками переменного и постоянного тока, а также возможность модернизации оборудования для выполнения множества задач с помощью одного компактного устройства.
- Клиенты требуют более выгодных аспектов, таких как оптимизированная энергоэффективность, современный эргономичный дизайн, удобные интерфейсы и бюджетные цены для улучшения опыта владения.
Вызовы и ограничения
Несмотря на рост сварочной отрасли, ей ещё предстоит преодолеть ряд трудностей. Среди основных проблем – нехватка квалифицированной рабочей силы, рост рисков для здоровья, связанных с работой с высокотемпературным оборудованием и воздействием токсичных паров, а также волатильность цен на сырье, с которой часто сталкиваются поставщики сварочного оборудования.
Нехватка рабочей силы
Дефицит квалифицированных сварщиков и техников является серьёзным препятствием. Старение рабочей силы и отсутствие студентов, выбирающих карьеру в области сварщика, усугубляют ситуацию. Дефицит рабочей силы влияет на производительность, поскольку чрезмерная нагрузка ложится на ограниченный штат сотрудников, что приводит к росту заработной платы и текучести кадров. Образовательным учреждениям необходимо оптимизировать учебные программы и обновить системы для улучшения набора студентов на программы по сварке. Политические реформы, обеспечивающие беспрепятственный иммиграционный контроль, также могут смягчить краткосрочное давление.
Опасность для здоровья
Использование высокотемпературного оборудования и воздействие токсичных паров представляют собой серьёзные профессиональные риски. Строгие правила требуют значительных инвестиций в обеспечение безопасности, включая средства индивидуальной защиты, системы вытяжки дыма, вентиляцию и т.д., что приводит к увеличению эксплуатационных расходов. Новые специалисты по сварке по-прежнему опасаются подобных работ из-за их высокой степени риска. Развитие таких новых областей, как подводная сварка и применение атомной энергии, ещё больше повышает опасность, связанную с радиацией. Более безопасные альтернативные технологии потенциально способны решить эти проблемы.
Волатильность цен на сырье
Поскольку производство сварочных материалов в основном основано на металлах и сплавах, подверженных циклическим колебаниям цен на сырьевые товары, себестоимость и потребление остаются крайне чувствительными к колебаниям цен. Резкая инфляция издержек снижает рентабельность и требует частого повышения цен на оборудование, что увеличивает стоимость владения. Это влияет на продажи, поскольку клиенты предпочитают откладывать покупки. Поддержание стабильных поставок за счёт долгосрочных контрактов и локализации позволяет смягчить такую волатильность.
Взгляд в будущее
Проанализировав основные аспекты, охватывающие размер рынка, тенденции роста, региональное распределение, технологии и препятствия, настало время задуматься о будущем сварочного производства в следующем десятилетии. Учитывая, что к 34 году объём отрасли превысит 2030 миллиарда долларов, несколько ключевых факторов будут определять её развитие.
Оптимистичные прогнозы предполагают среднегодовой рост на 6–7% благодаря более широкому внедрению в автомобильной промышленности, строительстве, развитии инфраструктуры и амбициозным целям в области возобновляемой энергетики. Однако непрерывность роста зависит от постоянных технологических инноваций, способствующих ускорению производства, достижению экологических целей и расширению возможностей кастомизации за счет материаловедения.
Исследования и разработки
Основное внимание будет уделяться исследованиям и разработкам, что позволит создавать системы нового поколения на базе искусственного интеллекта с периферийными вычислениями, предоставляющие инженерам ценную информацию. Высококачественные флюсы и электроды, минимизирующие отходы. Аналитика больших данных позволит оптимизировать выбор. Сверхточные технологии, такие как микро- и наносварка, обретут всё большую актуальность. Дальнейший импульс развитию чистых технологий будет придан более широким внедрением инструментов на солнечных батареях и аккумуляторах.
Политические реформы
Благоприятные политические реформы и создание специализированных институтов сварочного производства будут способствовать развитию профессиональных навыков и решению проблемы острой нехватки специалистов по сварке, что позволит удовлетворить возросший спрос в отрасли и сократить сроки реализации проектов благодаря обилию рабочей силы. Упрощение трансграничной торговли посредством соглашений о стратегическом партнерстве будет способствовать росту экспорта сварочной продукции.
С ориентацией на клиента
По мере усиления конкуренции брендам следует стремиться к дифференциации за счёт предоставления клиентам высококачественного опыта, включая интеграцию модульных и модернизируемых решений, обеспечивающих многооперационную универсальность, современные эргономичные конструкции, снижающие утомляемость, и прорывные инновации, такие как автоматически затемняющиеся линзы. Эта готовность к будущему будет зависеть от соответствия требованиям клиентов. С ростом популярности электромобилей во всём мире, будет расти и спектр сопутствующих сварочных работ, требующих универсальности оборудования.
Часто задаваемые вопросы (FAQ)
В1. На какой регион в настоящее время приходится наибольшая доля мирового рынка сварки?
В настоящее время лидирует Азиатско-Тихоокеанский регион с долей рынка в 36% благодаря таким быстрорастущим экономикам, как Китай и Индия, с процветающими экосистемами производства, строительства и инфраструктуры.
В2. Какие секторы конечных потребителей, как ожидается, обеспечат максимальный рост спроса в 2022–30 годах?
Наибольший потенциал роста будет зафиксирован в секторах автомобилестроения и тяжелого машиностроения за счет расширения внедрения электромобилей и производства оборудования для возобновляемой энергии.
В3. Как надвигающаяся нехватка рабочей силы повлияет на развитие рынка к 2030 году?
Учитывая, что более 50% нынешней рабочей силы приближается к пенсионному возрасту, дефицит квалифицированных кадров может ограничить перспективы роста на 10–12%. Решение этой проблемы посредством политических реформ остается жизненно важным.
В4. Как технологии Интернета вещей и искусственного интеллекта расширят сферу применения сварки к 2030 году?
Обеспечивая аналитику в реальном времени и сводя к минимуму вмешательство человека, Интернет вещей и ИИ могут способствовать проникновению сварки в нетрадиционные области, такие как медицинские технологии и, возможно, робототехника.
В5. Какая практика устойчивого развития приобретет максимальную популярность к 2030 году?
По мере роста осведомленности о проблемах климата ожидается, что более 78% участников рынка будут внедрять инструменты возобновляемой энергии и оптимизировать энергоэффективность сварочного оборудования.
Заключение
Сварочная промышленность является основой производства в автомобильной, строительной, тяжелой машиностроительной, транспортной и энергетической отраслях. Благодаря повсеместному спросу и технологическим инновациям, эта быстрорастущая отрасль, как ожидается, будет расширяться на 6-7% в год, превысив 34 миллиарда долларов к 2030 году. Одновременно с диверсификацией областей применения будут процветать и смежные рынки. Однако решение проблемы нехватки квалифицированных кадров и роста профессиональных рисков остается крайне важным для того, чтобы сварочная отрасль полностью реализовала свой потенциал.
Поскольку сварка всё чаще интегрируется с передовыми технологиями, охватывающими автоматизацию, робототехнику, Интернет вещей и возобновляемые источники энергии, — метаморфоза обещает быть захватывающей! Вооружённые знаниями о ключевых факторах роста, тенденциях и сдерживающих факторах, существующие и новые игроки смогут эффективно разрабатывать стратегии, используя возможности бурно развивающейся сварочной отрасли.



