
อุตสาหกรรมการเชื่อมเป็นรากฐานสำคัญของการผลิตในภาคส่วนต่างๆ เช่น ยานยนต์ การก่อสร้าง โครงสร้างพื้นฐาน พลังงาน และการบินและอวกาศ การเชื่อมเป็นหนึ่งในเทคนิคที่ได้รับความนิยมมากที่สุดสำหรับการเชื่อมโลหะอย่างถาวร และมีบทบาทสำคัญในการผลิตชิ้นส่วนและผลิตภัณฑ์สำเร็จรูปจำนวนนับไม่ถ้วน
บทความนี้จะเป็นแนวทางที่ครอบคลุมเกี่ยวกับโดเมนการเชื่อมระดับโลก โดยให้ความกระจ่างเกี่ยวกับขนาดตลาดปัจจุบัน แนวโน้มการเติบโตแบบก้าวกระโดด การวิเคราะห์ระดับภูมิภาค เทคโนโลยีที่เกิดใหม่ ตลอดจนอุปสรรคและแนวโน้มในอนาคต
เราจะประเมินแนวโน้มต่างๆ เช่น ระบบอัตโนมัติ ความยั่งยืน การปรับแต่ง และการบูรณาการดิจิทัลอย่างละเอียด
ภาพรวมตลาดปัจจุบัน
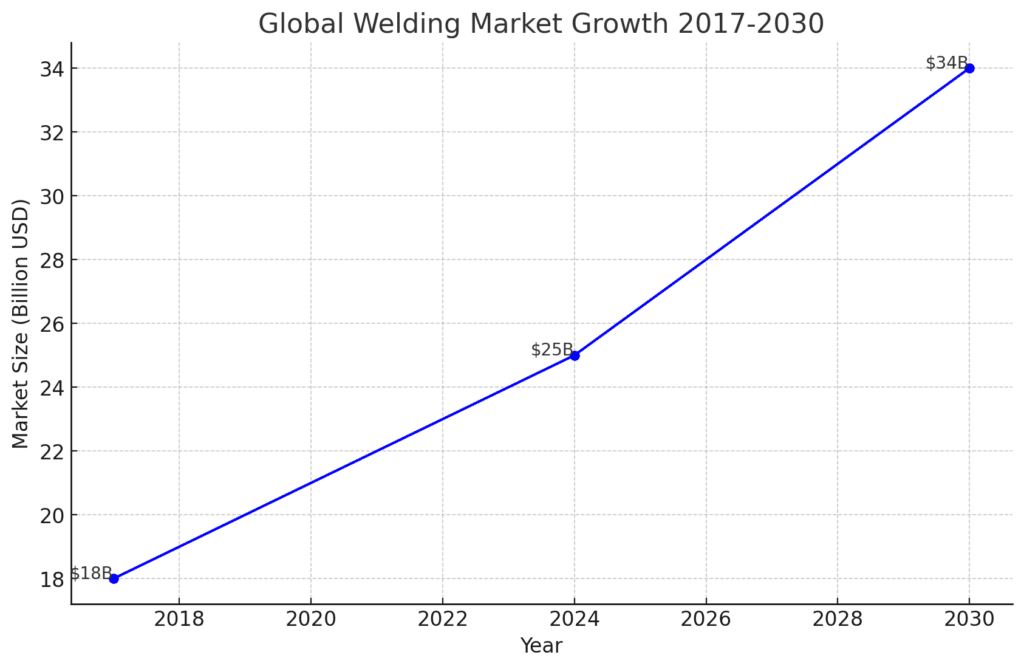
อุตสาหกรรมการเชื่อมโลหะมีความแข็งแกร่ง โดยมีมูลค่าตลาดทั่วโลกอยู่ที่ 25 พันล้านดอลลาร์สหรัฐในปี 2024 และจากการคาดการณ์ที่น่าเชื่อถือระบุว่าภายในปี 2030 ตลาดนี้มีแนวโน้มที่จะเติบโตเกิน 34 พันล้านดอลลาร์สหรัฐ อุตสาหกรรมนี้กำลังเผชิญกับการเปลี่ยนแปลงครั้งสำคัญ ซึ่งได้รับแรงผลักดันจากความก้าวหน้าทางเทคโนโลยี ความต้องการของผู้บริโภคที่เปลี่ยนแปลงไป และการเติบโตอย่างต่อเนื่องในภาคการผลิตต่างๆ
ขนาดและมูลค่าตลาด
ปัจจุบัน ตลาด งานเชื่อมมีมูลค่า 25 พันล้านดอลลาร์สหรัฐซึ่งเพิ่มขึ้นมากกว่าสองเท่าในช่วงทศวรรษที่ผ่านมา โดยมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่แข็งแกร่งถึง 6.2% ตั้งแต่ปี 2017-2023
ภูมิภาคเอเชียแปซิฟิกมีส่วนแบ่งที่โดดเด่นที่สุด (36%) รองลงมาคือยุโรป (25%) และอเมริกาเหนือ (22%)
จีน อินเดีย ญี่ปุ่น และเกาหลีใต้ ยังคงมีบทบาทสำคัญในการครองความยิ่งใหญ่ในภูมิภาคเอเชียแปซิฟิก
คาดว่าภายในปี 2030 มูลค่าตลาดโลกจะสูงเกิน 34 ล้านดอลลาร์ โดยมีอัตราการเติบโตต่อปีแบบทบต้น (CAGR) ที่แข็งแกร่งขึ้นกว่า 6% ในช่วงทศวรรษหน้า
การเติบโตและขนาดของอุตสาหกรรมที่สำคัญสามารถอธิบายได้จากการประยุกต์ใช้ที่แพร่หลายและคุ้มต้นทุนในการยึดติดและเชื่อมต่อโลหะทุกชนิดอย่างถาวรในขอบเขตการผลิตต่างๆ
นอกจากนี้ โครงการริเริ่มของรัฐบาลที่เอื้ออำนวยต่อการพัฒนาอุตสาหกรรมในท้องถิ่นยังช่วยกระตุ้นผู้ประกอบการในประเทศ ทั้งดึงดูดการลงทุนจากต่างประเทศ และส่งเสริมการพัฒนาทักษะผ่านสถาบันเฉพาะทางด้านการเชื่อม สถาบันเหล่านี้กำลังผลิตช่างเชื่อมคุณภาพสูง ตอบสนองความต้องการของภาคส่วนที่เพิ่มขึ้น และส่งเสริมการส่งออกไปทั่วโลก
การแบ่งส่วนตลาด
ตลาดแบ่งออกเป็นอุปกรณ์และวัสดุสิ้นเปลือง โดยในปี 60 เกือบ 2024% ของตลาดประกอบด้วยวัสดุสิ้นเปลือง ซึ่งรวมถึงอิเล็กโทรดแบบแท่ง ลวดเชื่อมแบบเส้นตรง ลวดเชื่อมฟลักซ์ ลวดเชื่อม SAW และฟลักซ์ ซึ่งมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) สูงถึง 5%
อุปกรณ์อื่นๆ เช่น เครื่องเชื่อม อุปกรณ์จับยึดและอุปกรณ์จับยึด (Jigs & Fixture) ครองส่วนแบ่งตลาดที่เหลือ การเชื่อมด้วยอาร์กเป็นเทคโนโลยีที่มีการใช้งานแพร่หลายมากที่สุดทั่วโลก โดยปัจจุบันครองส่วนแบ่งตลาดถึง 42% เทคโนโลยีอื่นๆ ที่ได้รับความนิยม ได้แก่ การเชื่อมด้วยความต้านทาน การเชื่อมด้วยออกซิเจนและเชื้อเพลิง การเชื่อมด้วยลำแสงเลเซอร์ การเชื่อมด้วยลำแสงอิเล็กตรอน ฯลฯ
แบรนด์ชั้นนำเหล่านี้
ตลาดยังคงกระจัดกระจายอย่างมาก โดยผู้เล่น 5 อันดับแรกมีสัดส่วนรวมกันเพียง 20% ผู้ผลิตและซัพพลายเออร์ชั้นนำ ได้แก่:
- ลินคอล์นอิเล็คทริค: ผู้นำอุตสาหกรรมที่มีชื่อเสียงระดับโลกในด้านอุปกรณ์อาร์กและพลาสม่าที่ทันสมัย ได้รับความนิยมสูงสุดสำหรับเครื่องเชื่อมแบบแท่งและเครื่องเชื่อมแบบหลายกระบวนการ
- สพฐ.: บริษัทใหญ่ที่มีฐานอยู่ในสวีเดนซึ่งจำหน่ายอุปกรณ์ MIG/GMAW ระดับไฮเอนด์ วัสดุสิ้นเปลือง เช่น สายไฟ ฟลักซ์ ฯลฯ เป็นที่รู้จักในด้านอิเล็กโทรดแบบแท่งและหมวกนิรภัยคุณภาพสูง
- เคมปี้: ผู้นำด้านอุปกรณ์ MIG/TIG/stick และเครื่องเชื่อมพลังงานแสงอาทิตย์ระดับโลก เป็นที่รู้จักในด้านเครื่องเชื่อมไฮบริดแบบหม้อแปลง-อินเวอร์เตอร์รุ่นล่าสุด
- ใช่เครื่องเชื่อม: YesWelder เป็นหนึ่งในแบรนด์ชั้นนำที่มุ่งเน้นเครื่องเชื่อมมัลติฟังก์ชันที่คุ้มค่าคุ้มราคา YesWelder ให้ความสำคัญกับผู้ใช้งานเสมอมา พัฒนาผลิตภัณฑ์โดยคำนึงถึงความต้องการของผู้ใช้งานเป็นหลัก ขณะเดียวกันก็กำลังขยายธุรกิจไปยังกลุ่มเครื่องเชื่อมอุตสาหกรรมอีกด้วย
- บริษัท มิลเลอร์ อิเล็คทริค : แบรนด์เก่าแก่ 120 ปีจากสหรัฐอเมริกาที่นำเสนออุปกรณ์ระดับพรีเมียม เช่น MIG, TIG, Arc และ เครื่องตัดพลาสม่า ใช้กันอย่างแพร่หลายในอุตสาหกรรมต่อเรือขนาดใหญ่
แม้ว่าตลาดจะยังคงกระจายตัวอยู่มาก แต่จุดเน้นกำลังเปลี่ยนไปสู่การส่งมอบคุณค่าที่เพิ่มขึ้น ซึ่งครอบคลุมระบบอัตโนมัติ ฟีเจอร์ IoT แบบบูรณาการ ประสิทธิภาพพลังงาน และความยั่งยืน ในขณะที่การเชื่อมโลหะกำลังถูกนำไปใช้อย่างแพร่หลายในอุตสาหกรรมขนส่ง ก่อสร้าง โครงสร้างพื้นฐาน และพลังงาน ตลาดที่อยู่ติดกันสำหรับก๊าซ ระบบอัตโนมัติ และอุปกรณ์ความปลอดภัยก็กำลังเติบโตไปพร้อมๆ กัน
การเติบโตของตลาด
อุตสาหกรรมการเชื่อมทั่วโลกมีการเติบโตอย่างน่าทึ่งในช่วงไม่กี่ปีที่ผ่านมา โดยได้รับแรงผลักดันจากความก้าวหน้าทางเทคโนโลยีอย่างมากและการพัฒนาอุตสาหกรรมอย่างรวดเร็วในภาคการผลิตต่างๆ ปัจจุบันมีมูลค่า 25 พันล้านดอลลาร์สหรัฐ ผู้เชี่ยวชาญคาดการณ์ว่าจะเติบโตมากกว่า 6% ต่อปี และจะทะลุ 34 พันล้านดอลลาร์สหรัฐภายในปี 2030
ความสำเร็จทางเทคโนโลยี
ในช่วงทศวรรษที่ผ่านมา มีเทคโนโลยีล้ำสมัยมากมายเกิดขึ้นในวงการเชื่อม ซึ่งช่วยยกระดับประสิทธิภาพ ความแม่นยำ คุณภาพ และมาตรฐานความปลอดภัย การวิจัยและพัฒนาที่เพิ่มขึ้นของแบรนด์ชั้นนำได้กระตุ้นให้เกิดการเปิดตัวโซลูชันล้ำสมัย ซึ่งประกอบด้วย:
- ระบบอัตโนมัติที่มีเซ็นเซอร์แบบบูรณาการ ความสามารถของ IoT ที่ให้การตรวจสอบแบบเรียลไทม์ ลดการแทรกแซงของมนุษย์ผ่านแชทบอท และการแก้ไขปัญหาจากระยะไกล
- หุ่นยนต์และโคบอทถูกนำไปใช้งานอย่างกว้างขวางสำหรับงานเชื่อมที่ซ้ำซาก อันตราย และซับซ้อน หุ่นยนต์ร่วมปฏิบัติงานทำงานร่วมกับช่างเชื่อมมนุษย์ ซึ่งช่วยลดความเสี่ยง
- ผสานเทคโนโลยีความเป็นจริงเสริมและความเป็นจริงเสมือนในโปรแกรมการฝึกอบรมเฉพาะบุคคล มอบประสบการณ์จริงเสมือนลงมือปฏิบัติจริงโดยไม่มีอันตรายใดๆ ช่วยให้เข้าถึงได้ทั่วโลก ก้าวข้ามอุปสรรคทางภูมิศาสตร์
- มุ่งเน้นเทคโนโลยีที่สะอาดขึ้นอย่างเห็นได้ชัด เช่น เครื่องเชื่อมพลังงานแสงอาทิตย์ อุปกรณ์ประหยัดพลังงาน ลดการพึ่งพาเชื้อเพลิงฟอสซิล และการปล่อยมลพิษที่ลดลง บรรลุเป้าหมายด้านความยั่งยืน
- พัฒนาโลหะผสมน้ำหนักเบาคุณภาพสูง อิเล็กโทรด/ลวดขั้นสูง และก๊าซป้องกัน เพื่อให้ได้รอยเชื่อมที่สมบูรณ์แบบที่เหมาะกับการใช้งานที่มีความแข็งแรงสูงในอุตสาหกรรมการบินและอวกาศ การป้องกันประเทศ พลังงาน และยานยนต์
การพัฒนาดังกล่าวช่วยเสริมสร้างประสิทธิภาพ ความปลอดภัย และการปฏิบัติตามข้อกำหนด ส่งผลให้ลูกค้าไว้วางใจและภักดีต่อแบรนด์
การขยายตัวของอุตสาหกรรม
การขยายตัวของภาคการผลิต การขยายตัวของเมือง และโครงการโครงสร้างพื้นฐานที่ขยายตัว ล้วนเป็นปัจจัยกระตุ้นความต้องการด้านการเชื่อมโลหะ ซึ่งขยายขอบเขตของอุตสาหกรรมนี้ มาตรการริเริ่มของรัฐบาลที่เอื้อประโยชน์ต่อการผลิตและการส่งออกภายในประเทศ ดึงดูดการลงทุน การจัดตั้งสถาบันเฉพาะทางด้านการเชื่อมโลหะ ช่วยยกระดับการพัฒนาทักษะฝีมือ ตอบสนองความต้องการของภาคส่วนต่างๆ
เมื่อรถยนต์ไฟฟ้าได้รับความนิยมเพิ่มขึ้นควบคู่ไปกับโครงการพลังงานสะอาด เช่น พลังงานแสงอาทิตย์ พลังงานลม พลังงานนิวเคลียร์ เป็นต้น การใช้งานการเชื่อมโลหะจึงเติบโตอย่างต่อเนื่อง แนวโน้มอุตสาหกรรม 4.0 กำลังขับเคลื่อนการขยายตัว โดยผสมผสานระบบอัตโนมัติและเทคโนโลยีการแลกเปลี่ยนข้อมูลในทุกกระบวนการ
เนื่องจากการใช้งานด้านการเชื่อมมีความหลากหลายมากขึ้นในพื้นที่ใหม่ๆ ตลาดใกล้เคียง เช่น ก๊าซ อุปกรณ์อัตโนมัติ และอุปกรณ์ด้านความปลอดภัยก็จะขยายตัวไปพร้อมๆ กัน
การวิเคราะห์ตลาดระดับภูมิภาค
การเชื่อมได้รับการนำไปใช้อย่างแพร่หลายในภาคส่วนสำคัญๆ เช่น การผลิต การก่อสร้าง โครงสร้างพื้นฐาน พลังงาน และการขนส่ง ทำให้อุตสาหกรรมนี้เติบโตไปทั่วโลก อย่างไรก็ตาม แนวโน้มการนำไปใช้และการเติบโตแตกต่างกันไปในแต่ละภูมิภาค
อเมริกาเหนือ
ปัจจุบันอเมริกาเหนือครองส่วนแบ่งตลาดอุปกรณ์เชื่อมและวัสดุสิ้นเปลืองเกือบ 22% ของตลาดทั้งหมด ตลาดในภูมิภาคนี้ขยายตัวด้วยอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 6% ในช่วง 5 ปีที่ผ่านมา โดยมีมูลค่าตลาดทะลุ 5.5 พันล้านดอลลาร์สหรัฐในปี 2022 การเติบโตนี้เป็นผลมาจากความต้องการที่เพิ่มขึ้นจากการผลิตยานยนต์และส่วนประกอบที่เกี่ยวข้องที่ยังคงดำเนินอยู่ กิจกรรมการก่อสร้างที่มั่นคง และการลงทุนอย่างต่อเนื่องเพื่อพัฒนาเทคโนโลยีและโรงงานการผลิตให้ทันสมัย
สหรัฐอเมริกา
สหรัฐอเมริกาเป็นผู้นำตลาดในภูมิภาคด้วยส่วนแบ่งตลาดที่สูงถึง 86% โครงการโครงสร้างพื้นฐานสาธารณะที่เพิ่มขึ้น เช่น ทางหลวง อุโมงค์ และรถไฟฟ้าใต้ดิน ล้วนเป็นปัจจัยกระตุ้นการบริโภคงานเชื่อม ความนิยมและแรงจูงใจที่เพิ่มขึ้นสำหรับรถยนต์ไฟฟ้าเป็นแรงผลักดันให้ภาคการผลิตที่เกี่ยวข้องเติบโต โอกาสการจ้างงานที่เพิ่มขึ้นซึ่งดึงดูดแรงงานต่างด้าว นำไปสู่การเพิ่มขึ้นของโครงการที่อยู่อาศัยควบคู่กันไป ส่งผลให้ความต้องการอุปกรณ์เชื่อมเพิ่มขึ้น อย่างไรก็ตาม ความไม่แน่นอนในนโยบายและความสัมพันธ์ทางการค้าระหว่างประเทศได้ฉุดรั้งการขยายตัวของตลาดไว้ชั่วคราว
แคนาดา
แคนาดาได้เห็นความต้องการการเชื่อมโลหะที่เพิ่มขึ้นจากภาคอุปกรณ์การเกษตรและการบินที่เป็นที่ยอมรับ การเกิดขึ้นของโครงการพลังงานแสงอาทิตย์/พลังงานลมหลายโครงการก็มีส่วนช่วยส่งเสริมการเติบโตของอุตสาหกรรมการเชื่อมโลหะเช่นกัน โครงการริเริ่มที่เอื้ออำนวย เช่น ข้อตกลงแคนาดา-สหรัฐอเมริกา-เม็กซิโก (CUSMA) ได้ช่วยบรรเทาการค้าข้ามพรมแดน ส่งผลให้ความต้องการด้านการผลิตและอุปกรณ์เชื่อมโลหะเพิ่มขึ้น
การกระจายด้านล่างนี้สะท้อนถึงการสนับสนุนระดับภูมิภาคในปัจจุบัน:
| ภูมิภาค | ส่วนแบ่งการตลาด (2024) | ที่สำคัญทางประวัติศาสตร์ CAGR | โดยประมาณ ความคุ้มค่า (2030) |
| อเมริกาเหนือ | 22% | 6% | $ 8.5 พันล้าน |
| ทวีปอเมริกาใต้ | 6.5% | 5.4% | $ 2.2 พันล้าน |
| ยุโรป | 25% | 5% | $ 9.8 พันล้าน |
| เอเชียแปซิฟิก | 36% | 6.2% | $ 14 พันล้าน |
| ส่วนที่เหลือของโลก | 12% | 6.4% | $ 4 พันล้าน |
ทวีปอเมริกาใต้
อเมริกาใต้มีส่วนแบ่งตลาดการเชื่อมโลหะระหว่างประเทศประมาณ 6.5% ด้วยแรงหนุนจากภาคการผลิต การก่อสร้าง เหมืองแร่ และพลังงานที่แข็งแกร่งของบราซิล ทำให้ภูมิภาคนี้มีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 5.4% ในช่วงปี 2017-24 คิดเป็นยอดขายกว่า 1.5 พันล้านดอลลาร์สหรัฐ ความวุ่นวายทางเศรษฐกิจในประเทศต่างๆ เช่น เวเนซุเอลาและอาร์เจนตินา ส่งผลให้การเติบโตของตลาดชะลอตัวลงในระยะแรก
การฟื้นตัวของราคาสินค้าโภคภัณฑ์และน้ำมันทำให้กิจกรรมการสำรวจโลหะและแร่กลับมาคึกคักอีกครั้ง ส่งผลให้ความต้องการการเชื่อมโลหะกลับมาคึกคักอีกครั้ง นอกจากนี้ การลงทุนด้านโครงสร้างพื้นฐานจำนวนมากของบราซิลก่อนการแข่งขันฟุตบอลโลกที่กำลังจะมาถึง และนโยบายที่ส่งเสริมการผลิตภายในประเทศผ่านสิทธิประโยชน์ทางภาษี กำลังช่วยเสริมสร้างความแข็งแกร่งให้กับอุตสาหกรรมการเชื่อมโลหะ
ยุโรป
ปัจจุบัน ยุโรปมีส่วนแบ่งตลาดการเชื่อมโลหะทั่วโลกเกิน 25% และถือเป็นภูมิภาคที่ใหญ่เป็นอันดับสองรองจากเอเชียแปซิฟิก ภาคอุตสาหกรรมที่มั่นคง ครอบคลุมยานยนต์ อิเล็กทรอนิกส์ และอุปกรณ์ก่อสร้าง ประกอบกับมาตรการกระตุ้นเศรษฐกิจจากรัฐบาลสำหรับโครงการโครงสร้างพื้นฐานสาธารณะ ส่งผลให้การบริโภคเทคโนโลยีและวัสดุสิ้นเปลืองสำหรับการเชื่อมโลหะยังคงเติบโตอย่างต่อเนื่อง ตลาดการเชื่อมโลหะในยุโรปเติบโตในอัตรา CAGR ที่น่าพอใจที่ 5% ในช่วงทศวรรษที่ผ่านมา
เยอรมนีเป็นผู้นำตลาดในภูมิภาคยุโรป คิดเป็นส่วนแบ่งเกือบ 18% การเปลี่ยนแปลงของอุตสาหกรรมยานยนต์ไฟฟ้าที่เพิ่มขึ้นส่งผลให้ผู้ผลิตรถยนต์ขยายการลงทุนและการผลิต ซึ่งส่งผลให้ความต้องการด้านการเชื่อมเพิ่มขึ้น
อิตาลี ฝรั่งเศส และสเปน ถือเป็นจุดที่มีความต้องการสูงอื่นๆ ที่มีการใช้เครื่องเชื่อมเพิ่มขึ้นเพื่ออัพเกรดโครงสร้างพื้นฐานด้านพลังงานที่มีอยู่ และโครงการพลังงานหมุนเวียนที่กำลังเติบโต เช่น ฟาร์มพลังงานแสงอาทิตย์ พลังงานลม และพลังงานน้ำขึ้นน้ำลง
เอเชียแปซิฟิก (APAC)
สายพานในภูมิภาคเอเชียแปซิฟิกมีส่วนแบ่งสูงสุด 36% ในตลาดการเชื่อมโลกในปัจจุบัน ด้วยแรงหนุนจากระบบนิเวศการผลิตและการก่อสร้างที่เฟื่องฟูในอินเดีย จีน ญี่ปุ่น และเกาหลีใต้ ภูมิภาคเอเชียแปซิฟิกมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) สูงสุดที่ 6.2% ในช่วงปี 2017-22 โดยมีมูลค่าตลาดทะลุ 9 พันล้านดอลลาร์สหรัฐ
ความพยายามในการพัฒนาอุตสาหกรรมที่ได้รับการสนับสนุนจากรัฐบาลได้ดึงดูดการลงทุนจากต่างประเทศจำนวนมาก โดยนำเงินทุนไปพัฒนาสถาบันการเชื่อม โปรแกรมฝึกอบรมทักษะ และส่งเสริมความสามารถในการส่งออก
จีนเป็นผู้นำตลาดในภูมิภาค โดยคิดเป็นส่วนแบ่งตลาดเกือบครึ่งหนึ่ง คิดเป็นมูลค่า 4.5 พันล้านเหรียญสหรัฐในปี 2022 ตั้งแต่ยานยนต์และเครื่องจักรหนักไปจนถึงการต่อเรือ ความสามารถของจีนในอุตสาหกรรมหลักในขณะที่ส่งออกไปทั่วโลกทำให้การบริโภคงานเชื่อมขยายตัวเพิ่มขึ้นหลายเท่าตัว
อินเดียยังคงเป็นประเทศที่สร้างอุปสงค์หลักอีกประเทศหนึ่ง ด้วยโครงสร้างพื้นฐานที่แข็งแกร่ง การขยายตัวของเมืองที่เพิ่มขึ้น และการปฏิรูปนโยบายที่ก้าวหน้าเพื่อยกระดับประเทศให้เป็นศูนย์กลางการส่งออก การผลิตยานยนต์ที่แข็งแกร่งและการติดตั้งพลังงานหมุนเวียนที่เติบโตอย่างรวดเร็วยังช่วยยกระดับเทคโนโลยีการเชื่อมอย่างมีนัยสำคัญ
ส่วนที่เหลือของโลก
ภูมิภาคที่จัดอยู่ในกลุ่มภูมิภาคอื่น ๆ ของโลก (RoW) ได้แก่ ตะวันออกกลาง แอฟริกา และอื่นๆ ปัจจุบันภูมิศาสตร์เหล่านี้คิดเป็นประมาณ 12% ของอุตสาหกรรมการเชื่อมโลหะระหว่างประเทศ
ประเทศในแอฟริกาและตะวันออกกลางที่อุดมด้วยแร่ธาตุและขาดแคลนโครงสร้างพื้นฐานได้รับประโยชน์อย่างมากจากการลงทุนของจีนภายใต้โครงการ Belt & Road Initiative (BRI) ของจีน เงินทุนเหล่านี้ช่วยส่งเสริมโครงการโครงสร้างพื้นฐานสาธารณะและโครงการเหมืองแร่/ไฮโดรคาร์บอน ซึ่งจำเป็นต้องมีอุปกรณ์เชื่อมและวัสดุสิ้นเปลือง
คาดว่าแถบ RoW จะปรากฏอย่างแข็งแกร่งที่อัตรา CAGR 6.4% ภายในปี 2030 โดยเพิ่มส่วนแบ่งการตลาดจากการขยายตัวของอุตสาหกรรมและการขยายตัวของเมือง
ความต้องการจะเพิ่มขึ้นอย่างมากจากภาคส่วนต่างๆ ที่ครอบคลุมการก่อสร้าง การขนส่ง และการผลิตชิ้นส่วน การสร้างระบบนิเวศการผลิตที่ก้าวหน้าขึ้นด้วยการดึงดูดแรงงานต้นทุนต่ำ จะช่วยเสริมสร้างการบริโภคงานเชื่อม
แนวโน้มอุตสาหกรรมการเชื่อม
ภาคส่วนการเชื่อมกำลังก้าวหน้าอย่างมากโดยนำโดยเทคโนโลยี – บรรลุถึงความปลอดภัย ประสิทธิภาพ ความแม่นยำ และความยั่งยืนที่ดีขึ้น ขณะเดียวกันก็ขยายการใช้งานในโดเมนการผลิตผ่านความสามารถที่ล้ำสมัย
อัตโนมัติ
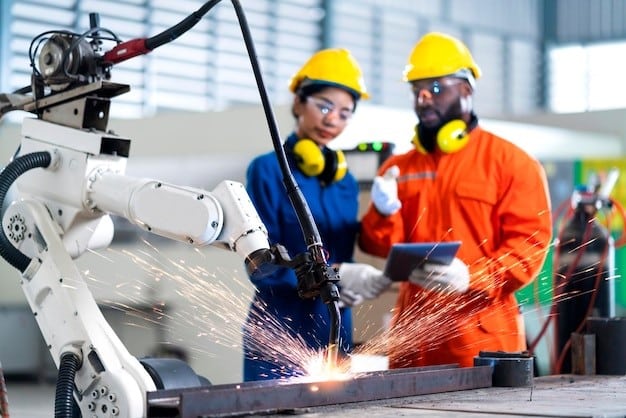
ระบบอัตโนมัติถือเป็นเสาหลักสำคัญในการขับเคลื่อนความก้าวหน้า เครื่องเชื่อมหุ่นยนต์กำลังเข้ามาแทนที่มนุษย์มากขึ้นเรื่อยๆ ในกระบวนการที่ซ้ำซาก อันตราย และซับซ้อน ซึ่งช่วยลดความเสี่ยง ในขณะเดียวกันก็ยกระดับความเร็ว ความแม่นยำ และการปฏิบัติตามข้อกำหนด ระบบอัตโนมัติล่าสุดประกอบด้วยเซ็นเซอร์แบบบูรณาการ โมดูล IoT และแชทบอท ซึ่งช่วยให้สามารถวิเคราะห์แบบเรียลไทม์ แก้ไขปัญหาจากระยะไกล และลดการแทรกแซงทางกายภาพให้เหลือน้อยที่สุด
โคบอทกำลังถูกนำไปใช้งานอย่างกว้างขวางเพื่อสนับสนุนช่างเชื่อมด้วยฟังก์ชันการทำงานที่คล่องแคล่ว อัลกอริทึมการเรียนรู้ของเครื่องช่วยให้โคบอทสามารถรับรู้และปรับตัวได้อย่างราบรื่น ระบบอัตโนมัติกำลังช่วยเติมเต็มช่องว่างด้านทักษะเมื่อแรงงานสูงอายุเกษียณอายุ ระบบนี้ช่วยให้การเชื่อมสามารถเจาะลึกเข้าไปในสาขาใหม่ๆ เช่น การแปรรูปอาหารและอิเล็กทรอนิกส์ หมวกนิรภัยปรับแสงอัตโนมัติและหัวดูดควันเป็นสัญลักษณ์ของความปลอดภัยที่ยกระดับขึ้น
การพัฒนาอย่างยั่งยืน
ด้วยความตระหนักรู้เกี่ยวกับสภาพภูมิอากาศที่เพิ่มมากขึ้น แนวทางปฏิบัติที่ยั่งยืนจึงได้รับการยอมรับอย่างกว้างขวางจากผู้เล่นในอุตสาหกรรมการเชื่อมผ่าน:
- การพัฒนาเครื่องเชื่อมพกพาที่ใช้พลังงานแสงอาทิตย์ ประหยัดพลังงาน และมีแบตเตอรี่แบบชาร์จไฟได้ ซึ่งช่วยลดการใช้พลังงานและการพึ่งพาเชื้อเพลิงฟอสซิล
- ใช้ประโยชน์จาก AI เพื่อเพิ่มประสิทธิภาพการใช้พลังงานให้เหมาะสมกับแต่ละแอปพลิเคชัน แชทบอทช่วยประเมินค่า
- สถาบันการเชื่อมนำโปรแกรมรีไซเคิลแบตเตอรี่มาใช้และเปลี่ยนไปใช้แหล่งพลังงานหมุนเวียน พร้อมทั้งให้ความรู้แก่ผู้เรียนเกี่ยวกับความสำคัญของระบบนิเวศการเชื่อมที่ยั่งยืน
- ผู้ผลิตหันมาใช้แนวทางปฏิบัติมากขึ้น เช่น การจัดหาแหล่งที่มาอย่างรับผิดชอบ การผลิตในท้องถิ่น การออกแบบผลิตภัณฑ์ที่มีประสิทธิภาพ และบรรจุภัณฑ์ที่เรียบง่าย ซึ่งช่วยลดปริมาณการปล่อยคาร์บอน
ระบบดิจิตอล
การเปลี่ยนแปลงทางดิจิทัลช่วยยกระดับประสบการณ์ของลูกค้า คุณภาพการเชื่อม และประสิทธิภาพการทำงานผ่าน:
- การจำลอง AR/VR ฝึกอบรมช่างเชื่อมฝึกหัด สื่อดิจิทัลช่วยให้การเรียนรู้แบบโต้ตอบทางไกลเป็นไปได้
- การถือกำเนิดของเทคโนโลยีกล้องเชื่อมช่วยให้ช่างเทคนิคสามารถตรวจสอบและประเมินการปฏิบัติงานเชื่อมได้จากระยะไกล
- เซ็นเซอร์ IoT คอยตรวจสอบสภาพระบบ ต้นทุนการเชื่อม และระดับการใช้งานวัสดุสิ้นเปลืองแบบเรียลไทม์ การวิเคราะห์บนคลาวด์เผยให้เห็นโอกาสต่างๆ การเปิดใช้งานการบำรุงรักษาเชิงคาดการณ์ช่วยลดระยะเวลาหยุดทำงาน
- แชทบอทช่วยตอบคำถามพื้นฐานของลูกค้าได้ทันที การวิเคราะห์ข้อมูลให้ข้อมูลเชิงลึกเกี่ยวกับรูปแบบการสอบถามและความต้องการของผู้ซื้อในแต่ละภูมิภาค แคมเปญโซเชียลมีเดียและเว็บแบบเจาะจงที่สนับสนุนการสร้างลูกค้าเป้าหมายและการรับรู้แบรนด์
การปรับแต่ง
การเปลี่ยนแปลงไปสู่การปรับแต่งสามารถมองเห็นได้ผ่าน:
- ผู้ผลิตขยายกลุ่มผลิตภัณฑ์เพื่อรองรับความต้องการการใช้งานเฉพาะได้ดียิ่งขึ้น ไม่ว่าจะเป็นโลหะผสมที่มีความแข็งแรงสูง ลวดคุณภาพสูง หรืออิเล็กโทรดสำหรับเอาต์พุตที่เพิ่มขึ้น
- ลูกค้าที่ต้องการการเคลื่อนย้ายที่ดีขึ้น รวมถึงความสามารถในการเคลื่อนย้ายได้หลายกระบวนการ ความเข้ากันได้กับระบบปรับอากาศและไฟฟ้ากระแสตรง และอุปกรณ์เสริมสำหรับติดตั้งภายหลัง เพื่อทำงานต่างๆ มากมายผ่านอุปกรณ์ขนาดกะทัดรัดเพียงชิ้นเดียว
- ลูกค้าต้องการมูลค่าที่ดีกว่าโดยเน้นที่ปัจจัยต่างๆ เช่น ประสิทธิภาพการใช้พลังงานที่เหมาะสม การออกแบบตามหลักสรีรศาสตร์ที่ทันสมัย อินเทอร์เฟซที่เป็นมิตรต่อผู้ใช้ และราคาที่ประหยัดสำหรับประสบการณ์การเป็นเจ้าของที่ดียิ่งขึ้น
ความท้าทายและข้อจำกัด
แม้ว่าอุตสาหกรรมการเชื่อมจะเติบโตอย่างต่อเนื่อง แต่ยังคงมีความท้าทายบางประการที่ต้องแก้ไข ความท้าทายสำคัญบางประการเกี่ยวข้องกับการขาดแคลนแรงงานที่มีทักษะ อันตรายต่อสุขภาพที่เพิ่มขึ้นจากการใช้งานอุปกรณ์อุณหภูมิสูง และการสัมผัสกับควันพิษ รวมถึงปัญหาความผันผวนของราคาวัตถุดิบที่ซัพพลายเออร์งานเชื่อมมักเผชิญ
การขาดแคลนแรงงาน
การขาดแคลนช่างเชื่อมและช่างเทคนิคที่มีทักษะถือเป็นอุปสรรคสำคัญ แรงงานสูงอายุและการขาดแคลนนักศึกษาที่เลือกเส้นทางอาชีพที่เกี่ยวข้องกับการเชื่อมยิ่งทำให้สถานการณ์เลวร้ายลง การขาดแคลนแรงงานส่งผลกระทบต่อประสิทธิภาพการผลิต เนื่องจากภาระงานที่มากเกินไปตกอยู่กับแรงงานที่มีอยู่อย่างจำกัด ส่งผลให้ค่าจ้างและอัตราการลาออกสูงขึ้น สถาบันการศึกษาจำเป็นต้องปรับปรุงหลักสูตรและยกระดับระบบเพื่อเพิ่มจำนวนนักศึกษาที่เข้าเรียนในหลักสูตรการเชื่อม การปฏิรูปนโยบายที่เอื้อให้ช่องทางการเข้าเมืองราบรื่นขึ้นก็สามารถช่วยบรรเทาแรงกดดันในระยะสั้นได้เช่นกัน
อันตรายต่อสุขภาพ
การใช้อุปกรณ์อุณหภูมิสูงและการสัมผัสกับควันพิษก่อให้เกิดอันตรายจากการทำงานอย่างมีนัยสำคัญ กฎระเบียบที่เข้มงวดทำให้จำเป็นต้องมีการลงทุนด้านความปลอดภัยจำนวนมาก ครอบคลุมตั้งแต่อุปกรณ์ป้องกัน กลไกการดูดควัน ระบบระบายอากาศ ฯลฯ ซึ่งทำให้ต้นทุนการดำเนินงานเพิ่มสูงขึ้น ผู้รับเหมาก่อสร้างรายใหม่ยังคงกังวลเนื่องจากมีความเสี่ยงสูง การพัฒนาในสาขาใหม่ ๆ เช่น การเชื่อมใต้น้ำและการใช้งานที่เกี่ยวข้องกับนิวเคลียร์ ยิ่งเพิ่มความเสี่ยงจากรังสี เทคโนโลยีทางเลือกที่ปลอดภัยกว่าอาจสามารถรับมือกับความท้าทายเหล่านี้ได้
ความผันผวนของราคาวัตถุดิบ
เนื่องจากวัสดุสิ้นเปลืองสำหรับงานเชื่อมส่วนใหญ่ต้องพึ่งพาโลหะและโลหะผสม ซึ่งมีความเสี่ยงต่อวัฏจักรราคาสินค้าโภคภัณฑ์ ต้นทุนปัจจัยการผลิตและการบริโภคจึงยังคงมีความอ่อนไหวต่อการเคลื่อนไหวของราคาอย่างมาก ภาวะเงินเฟ้อฉับพลันทำให้อัตรากำไรลดลงและจำเป็นต้องขึ้นราคาอุปกรณ์บ่อยครั้ง ซึ่งทำให้ต้นทุนการเป็นเจ้าของเพิ่มขึ้น ผลกระทบนี้ส่งผลกระทบต่อยอดขาย เนื่องจากลูกค้ามักต้องการชะลอการซื้อ การรักษาระดับอุปทานให้คงที่ผ่านสัญญาระยะยาวและการจัดหาภายในประเทศสามารถป้องกันความผันผวนดังกล่าวได้
อนาคตของ Outlook
หลังจากวิเคราะห์ปัจจัยสำคัญต่างๆ ครอบคลุมขนาดตลาด แนวโน้มการเติบโต การกระจายตัวในภูมิภาค เทคโนโลยี และอุปสรรคต่างๆ แล้ว ถือเป็นโอกาสอันดีที่จะพิจารณาแนวทางในอนาคตของอุตสาหกรรมการเชื่อมในทศวรรษหน้า ด้วยมูลค่าอุตสาหกรรมที่คาดว่าจะทะลุ 34 หมื่นล้านดอลลาร์สหรัฐภายในปี 2030 ปัจจัยสำคัญบางประการจะเป็นตัวกำหนดความก้าวหน้า
การคาดการณ์ในแง่ดีบ่งชี้ว่าการเติบโตเฉลี่ยต่อปี (CAGR) จะอยู่ที่ 6-7% ซึ่งเป็นผลมาจากการใช้งานที่เพิ่มขึ้นในอุตสาหกรรมยานยนต์ การก่อสร้าง การพัฒนาโครงสร้างพื้นฐาน และเป้าหมายด้านพลังงานหมุนเวียนที่ท้าทาย อย่างไรก็ตาม ความต่อเนื่องของการเติบโตต้องอาศัยนวัตกรรมทางเทคโนโลยีที่สม่ำเสมอ เพื่อเร่งการผลิต บรรลุเป้าหมายด้านสิ่งแวดล้อม และผลักดันขอบเขตการปรับแต่งผลิตภัณฑ์ให้ก้าวไกลยิ่งขึ้นด้วยวิทยาศาสตร์วัสดุ
การวิจัยและพัฒนา
การมุ่งเน้นด้านการวิจัยและพัฒนาจะยังคงดำเนินต่อไป เพื่อให้ได้ระบบที่ขับเคลื่อนด้วย AI ยุคใหม่ พร้อมด้วยการประมวลผลแบบเอจ (edge computing) ที่ให้ข้อมูลเชิงลึกที่นำไปปฏิบัติได้จริงแก่วิศวกร ฟลักซ์และอิเล็กโทรดคุณภาพสูงช่วยลดของเสีย การวิเคราะห์ข้อมูลขนาดใหญ่จะช่วยเพิ่มประสิทธิภาพการเลือกใช้ ความสามารถในการเชื่อมที่มีความแม่นยำสูงเป็นพิเศษ เช่น การเชื่อมแบบไมโครและนาโน จะมีความสำคัญมากขึ้น แรงผลักดันเพิ่มเติมเกี่ยวกับเทคโนโลยีสะอาดจะเป็นแรงผลักดันให้เกิดการนำเครื่องมือที่ใช้พลังงานแสงอาทิตย์/แบตเตอรี่ไปใช้อย่างแพร่หลายมากขึ้น
การปฏิรูปนโยบาย
การปฏิรูปนโยบายที่เอื้ออำนวยและการจัดตั้งสถาบันเฉพาะทางด้านการเชื่อมจะช่วยยกระดับการพัฒนาทักษะและแก้ไขปัญหาการขาดแคลนช่างเชื่อมอย่างรุนแรง ตอบสนองความต้องการที่เพิ่มขึ้นของภาคส่วนต่างๆ ควบคู่ไปกับการลดระยะเวลาโครงการผ่านแรงงานจำนวนมาก การผ่อนคลายการค้าข้ามพรมแดนผ่านข้อตกลงความร่วมมือเชิงกลยุทธ์จะช่วยส่งเสริมการส่งออกสินค้าเชื่อม
ลูกค้าเป็นศูนย์กลาง
ในขณะที่การแข่งขันทวีความรุนแรงขึ้น แบรนด์ต่างๆ ควรมุ่งสร้างความแตกต่างผ่านประสบการณ์ระดับพรีเมียมสำหรับลูกค้า ผ่านการผสานรวมความสามารถแบบโมดูลาร์/แบบปรับแต่งได้ ซึ่งช่วยให้เกิดความยืดหยุ่นในการใช้งานหลายกระบวนการ การออกแบบตามหลักสรีรศาสตร์ที่ทันสมัยช่วยลดความเหนื่อยล้า และนวัตกรรมล้ำสมัย เช่น เลนส์คริสตัลปรับแสงอัตโนมัติ ความพร้อมสำหรับอนาคตนี้จะขึ้นอยู่กับการประสานงานของลูกค้า เมื่อรถยนต์ไฟฟ้าได้รับความนิยมเพิ่มขึ้นทั่วโลก การใช้งานด้านการเชื่อมที่เกี่ยวข้องก็จะเพิ่มขึ้นตามไปด้วย ซึ่งจำเป็นต้องมีอุปกรณ์ที่มีความยืดหยุ่นในการใช้งาน
คำถามที่พบบ่อย
Q1. ภูมิภาคใดมีส่วนแบ่งตลาดการเชื่อมโลกมากที่สุดในปัจจุบัน?
ภูมิภาคเอเชียแปซิฟิกเป็นผู้นำด้วยส่วนแบ่งการตลาดร้อยละ 36 โดยได้รับแรงหนุนจากเศรษฐกิจที่มีการเติบโตสูง เช่น จีนและอินเดีย ซึ่งมีระบบนิเวศการผลิต การก่อสร้าง และโครงสร้างพื้นฐานที่เจริญรุ่งเรือง
Q2. ภาคส่วนผู้ใช้ปลายทางใดบ้างที่คาดว่าจะผลักดันการเติบโตของอุปสงค์สูงสุดในช่วงปี 2022-30?
ภาคยานยนต์และวิศวกรรมหนักจะมีศักยภาพในการเติบโตสูงสุด โดยได้รับแรงหนุนจากการนำรถยนต์ไฟฟ้ามาใช้ที่เพิ่มขึ้นและการผลิตอุปกรณ์พลังงานหมุนเวียน
ไตรมาสที่ 3 การขาดแคลนแรงงานที่กำลังจะเกิดขึ้นจะส่งผลกระทบต่อความก้าวหน้าของตลาดจนถึงปี 2030 อย่างไร
เนื่องจากแรงงานกว่า 50% ในปัจจุบันใกล้จะเกษียณอายุแล้ว ปัญหาการขาดแคลนทักษะจึงอาจจำกัดโอกาสการเติบโตได้ 10-12% การแก้ไขปัญหานี้ด้วยการปฏิรูปนโยบายจึงยังคงมีความสำคัญอย่างยิ่ง
ไตรมาสที่ 4 เทคโนโลยี IoT และ AI จะขยายการใช้งานด้านการเชื่อมภายในปี 2030 ได้อย่างไร
การเปิดใช้งานการวิเคราะห์แบบเรียลไทม์และลดการแทรกแซงของมนุษย์ให้น้อยที่สุด ทำให้ IoT และ AI สามารถอำนวยความสะดวกในการเจาะลึกการเชื่อมเข้าไปในพื้นที่ที่ไม่ธรรมดา เช่น เทคโนโลยีทางการแพทย์และอาจรวมถึงหุ่นยนต์ด้วย
Q5. แนวปฏิบัติเพื่อความยั่งยืนแบบใดที่จะได้รับความนิยมสูงสุดภายในปี 2030?
จากการที่จิตสำนึกเรื่องสภาพภูมิอากาศเพิ่มมากขึ้น คาดว่าผู้เข้าร่วมตลาดกว่า 78% จะนำเครื่องมือพลังงานหมุนเวียนมาใช้และปรับปรุงประสิทธิภาพการใช้พลังงานของอุปกรณ์เชื่อม
สรุป
อุตสาหกรรมการเชื่อมเป็นรากฐานสำคัญที่สนับสนุนการผลิตในอุตสาหกรรมยานยนต์ การก่อสร้าง วิศวกรรมหนัก การขนส่ง และพลังงาน ด้วยความต้องการที่แพร่หลายและนวัตกรรมทางเทคโนโลยี อุตสาหกรรมที่มีการเติบโตสูงนี้คาดว่าจะขยายตัวในอัตราการเติบโตเฉลี่ยต่อปี 6-7% และมีมูลค่าเกิน 34 พันล้านดอลลาร์ภายในปี 2030 ด้วยการใช้งานที่หลากหลายขึ้น ตลาดที่เกี่ยวข้องก็จะเติบโตไปพร้อมกัน อย่างไรก็ตาม การแก้ไขปัญหาการขาดแคลนแรงงานฝีมือและอันตรายจากการทำงานที่เพิ่มขึ้นยังคงเป็นสิ่งสำคัญอย่างยิ่งสำหรับ อุตสาหกรรม การเชื่อมที่จะบรรลุศักยภาพสูงสุด
การเชื่อมโลหะกำลังได้รับการผสานเข้ากับเทคโนโลยีล้ำสมัยอย่างระบบอัตโนมัติ หุ่นยนต์ IoT และพลังงานหมุนเวียนมากขึ้นเรื่อยๆ การเปลี่ยนแปลงครั้งนี้จึงน่าตื่นเต้นอย่างยิ่ง! ด้วยข้อมูลเชิงลึกเกี่ยวกับปัจจัยขับเคลื่อนการเติบโต แนวโน้ม และอุปสรรคสำคัญต่างๆ ผู้ประกอบการทั้งรายเดิมและรายใหม่จึงสามารถกำหนดกลยุทธ์เพื่อต่อยอดอุตสาหกรรมการเชื่อมที่กำลังเติบโตได้อย่างมีประสิทธิภาพ



